
2025年10月新能源汽车市场数据分析报告-汽车产业研究院
时间:2025-11-16 来源:汽车供应商网 作者:产业研究院
【汽车供应商网-分析报告】根据中汽协最新发布数据,10月销量171.5万辆,同比增长20.0%,新能源汽车新车销量占汽车新车总销量的51.6%,首次突破“半壁江山”,标志新能源汽车从“补充角色”正式成为车市主流,对传统燃油车的替代效应持续强化。1-10月累计新能源汽车销量1294.3万辆,同比增长32.7%,以下进行综合分析。

一、10月新能源汽车综合特点
10月新能源汽车销量171.5万辆,同比增长20.0%,新能源汽车新车销量占汽车新车总销量的51.6%,首次突破“半壁江山”,1-10月累计新能源汽车销量1294.3万辆,同比增长32.7%。
1.动力类型分化:
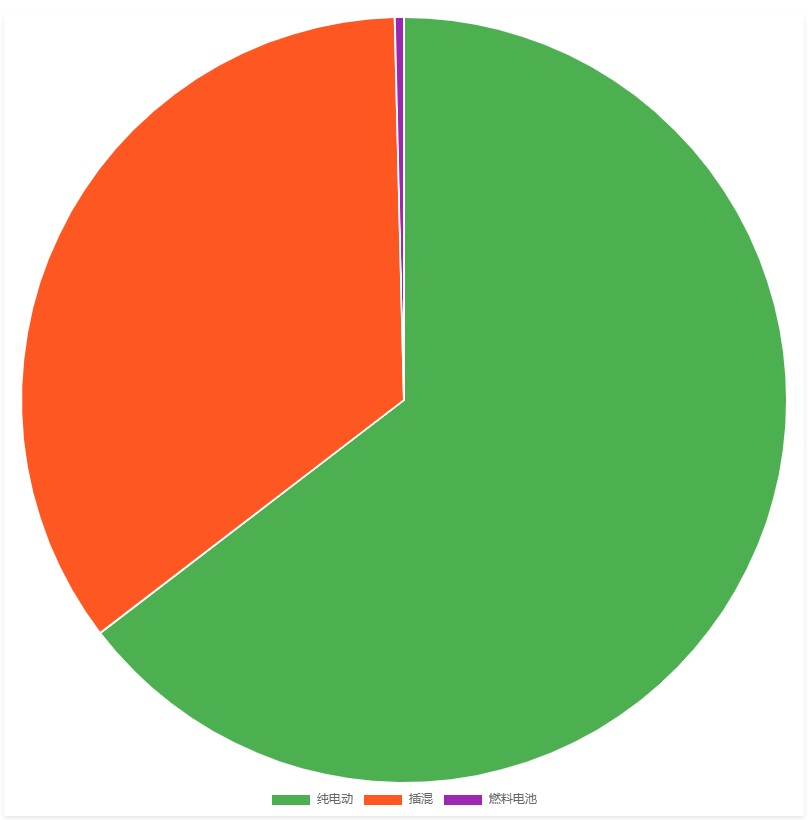
•纯电动汽车:产销分别为133.7万辆(同比+30.7%)、110.9万辆(同比+31.7%),是产销绝对主力,且增速显著高于行业平均,在技术成熟度、市场接受度上持续领跑。•插电式混合动力汽车:产销分别为63.4万辆(同比+7.0%)、60.5万辆(同比+3.0%),增速远低于纯电动汽车,或因市场定位趋同、政策红利边际递减等因素,进入平稳增长阶段。
•燃料电池汽车:产销分别为0.0921万辆(同比+87.6%)、0.0956万辆(同比+69.8%),虽产销规模极小,但同比增速超80%,处于技术培育与市场导入的快速成长阶段。
2、发展趋势研判
渗透率持续攀升,主导地位巩固:
10月渗透率超50%后,伴随产品力(续航、智能化)提升、充电基建完善及政策持续支持(如以旧换新补贴、牌照倾斜),新能源汽车在整体车市的份额将进一步扩大,长期看有望成为多数消费者的购车首选。
技术路线“分化式”演进:
纯电动汽车凭借技术成熟度和成本优势,将继续巩固核心地位,尤其在乘用车领域深度渗透;插电式混合动力增长放缓,或转向“节能化+个性化”细分市场(如高端插混、小众场景车型);燃料电池汽车虽基数小,但“零排放+长续航”的技术特性适配商用车(如重卡、客车)及特定场景,有望在政策与产业链协同下加速商业化。
行业增长韧性延续:
从1-10月累计产销(分别完成1301.5万辆和1294.3万辆,同比+33.1%、+32.7%)看,全年高增长基调已定;10月单月产销的稳健表现也反映行业供应链、消费端信心充足,未来产销规模有望在技术迭代(如固态电池、800V高压平台)与全球化布局(出口增长)驱动下保持高位。
产业生态“协同化”升级:
新能源汽车渗透率过半后,将倒逼能源补给(超充站、换电站)、电池回收、智能网联生态等配套产业加速成熟,同时车企竞争从“单一产品”转向“全链路服务”(如OTA升级、车生活生态),推动产业向“制造+服务+生态”复合模式进化。
二、国内市场的新能源汽车分析
1.整体规模:环比、同比双增长,延续增长态势
10月新能源汽车国内销量达145.9万辆,环比增长5.6%、同比增长12.1%,“环比双双再增”体现短期市场需求的延续性,同比高增长则反映长期增长动力的持续性。

2.细分市场:乘用车为核心增长极,商用车呈现差异化节奏
•乘用车是绝对主力:10月新能源乘用车国内销量137.7万辆,占新能源汽车国内总销量的94.4%;且环比增长6%、同比增长10.3%,在规模与增速上均领跑细分市场。
•商用车环比微调、同比高增:新能源商用车国内销量8.2万辆,环比微降0.5%,但同比增长52.4%,展现出不同于乘用车的发展节奏(或受政策推动、运营场景新能源化加速等因素影响)。
3.市场地位:新能源渗透率超半数,成为国内汽车市场主流
10月新能源汽车国内销量占汽车国内总销量的比例为54.9%,其中新能源乘用车渗透率达57.6%、新能源商用车渗透率达52.9%。这意味着新能源已超越传统燃油车,成为国内汽车市场的“主流选择”,行业结构转型进入新阶段。

4、未来发展趋势
规模层面:短期延续增长,长期扩容可期
环比增长的“延续性”与同比增长的“动力性”叠加,预示新能源汽车国内市场短期内销量仍将攀升;伴随技术迭代(如电池、智能驾驶)、消费认知深化,长期市场规模有望持续突破。
结构层面:乘用车主导地位强化,商用车成新增长极
•乘用车:凭借产品丰富度(如高端化、智能化车型)、市场基础(家用场景为主),将继续巩固“增长核心”地位,引领行业技术升级与市场规模扩张。
•商用车:政策驱动(如城配物流电动化要求)、运营经济性(油电差价降低使用成本)等因素,将加速其新能源化进程;当前同比52.4%的高增速,或预示商用车成为未来新能源市场的“新增长引擎”。
行业变革层面:渗透率持续突破,替代传统燃油车进程加速
超半数的渗透率标志着新能源汽车对传统燃油车的替代进入“质变阶段”;伴随充电基建完善、技术成熟度提升(如续航、补能效率),消费者接受度将进一步走高,长期看新能源在国内汽车市场的渗透率仍有广阔上升空间,行业结构向新能源深度转型不可逆。
综上,10月新能源汽车国内市场既呈现“规模增长、结构分化、主流确立”的当下特征,也蕴含着“乘用车深耕、商用车破局、全行业转型”的未来趋势。
三、10月新能源汽车出口特点
1.总量规模创历史新高,增长动能强劲:
10月新能源汽车出口25.67万辆,环比增长15.3%、同比增长109.9%,单月出口量及同比增速均表现亮眼;1-10月累计出口201.4万辆,同比增长90.4%,全年出口规模有望突破新量级。
2.乘用车为核心主力,商用车稳步跟进:
乘用车出口占绝对主导(10月占比约97%),10月乘用车出口25万辆,环比增15.2%、同比增106.6%;商用车虽规模较小(10月0.6万辆),但环比增20.6%、同比增26.7%,呈现“乘用车引领、商用车补位”的结构特征。
3.细分市场分化显著,插混出口爆发式增长:
纯电动作为传统主力,10月出口16.56万辆(环比+8.6%、同比+59.6%),保持稳健;插混则展现极强爆发力,10月出口9万辆,环比+30.3%、同比+27倍(1-10月累计同比+2.2倍),成为当月增长“引擎”。
4、出口趋势判断
长期增长确定性高:从单月、累计数据的同比增速看,新能源汽车出口已进入“高速扩张期”,技术迭代(如三电系统升级)、全球能源转型需求等因素持续驱动,预计出口规模将延续高增长态势。
乘商协同与结构优化并行:乘用车全球化渗透加深的同时,商用车(如电动大巴、物流车)凭借“新能源+性价比”优势加速出海,出口结构将从“单一乘用车主导”向“乘商互补”进阶。
插混成为新增长极:10月插混出口的爆发式增长并非偶然——技术上插混兼顾续航与能耗优势,契合海外部分市场对“油电过渡”的需求;政策端多国对混动车型的扶持(如欧盟排放标准弹性),叠加中国插混技术领先性,预计插混出口占比将持续提升,重塑全球新能源汽车市场格局。
全球化生态纵深发展:出口增长背后是中国车企“本土化生产+品牌营销+供应链出海”的立体布局,未来将向东南亚、欧洲、拉美等区域深化渗透,同时带动动力电池、智能网联等产业链环节协同出海,形成“整车+零部件”全球化生态。
综上,10月新能源汽车展现出“规模稳增、结构分化、主流确立”的阶段性特征,未来将在“渗透率突破、技术路线深耕、生态协同”维度持续深化发展,成为全球汽车产业变革的核心引擎。
 京公网安备11010802047045号
