
2025 年 7 月新能源重卡市场增长显著,换电重卡表现分化
时间:2025-08-19 来源:汽车供应商网 作者:管理员
【汽车供应商网】根据第一商用车网掌握的最新交强险实销数据(不含出口和军车),2025 年 7 月,国内新能源重卡市场延续了强劲的增长态势。当月新能源重卡共计销售 1.66 万辆,环比今年 6 月份下降 8%,但同比增幅高达 152%,整体销量接近 1.7 万辆。其中,充电重卡销量超过 1.1 万辆,持续保持高水准的市场表现。
从动力类型来看,7 月份纯电动重卡(包括换电和充电)销售 1.63 万辆,占新能源重卡总销量的比例高达 98.07%,较上月的 97.87% 略有提升,依然是新能源重卡市场中最重要的组成部分。在纯电动重卡细分领域,换电重卡销售 4956 辆,环比下降 11%,同比增长 127%,不过这一同比增幅较上月的 141% 有所缩窄,且继续跑输新能源重卡市场 “大盘” 的 152%。
在市场占比方面,7 月份换电重卡在纯电动重卡销量中的占比为 30.32%,较上月的 31.62% 小幅下滑,与去年同期相比更是低了 6.59 个百分点。从历史数据来看,自 2024 年 7 月起,换电重卡在纯电动重卡销量中的占比就再也没能超过 40%。2025 年 1-7 月,换电重卡占比为 31.93%,低于 2024 年全年 37.24% 的占比。

从换电重卡的历史销量走势来看,其在 2024 年 12 月创造了 5584 辆的销量峰值,截至 2025 年 7 月仍未突破这一纪录。若仅看 2025 年销量,年初两个月虽是史上最高的 1 月和 2 月,但在整个换电重卡发展史上仅能排在第 8 和第 11 位,表现不算特别亮眼。而 3-7 月销量则分别位列史上第 6、第 4、第 5、第 2 和第 3 位,较年初两月有明显改善。

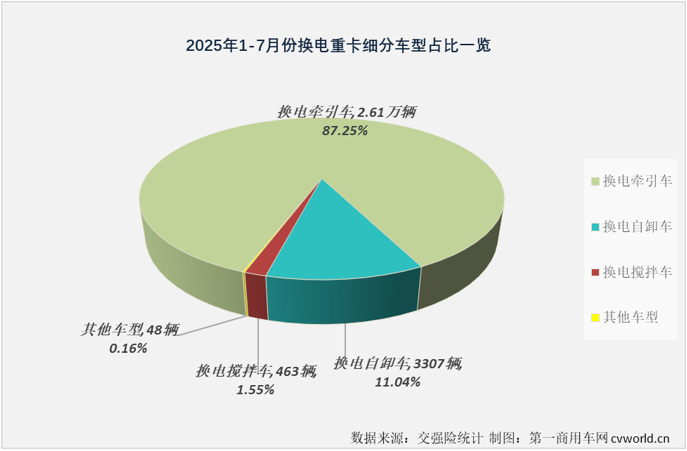
从细分车型角度分析,2025 年 1-7 月挂牌上路的换电重卡中,牵引车和自卸车占据主导地位。其中牵引车销量达到 2.61 万辆,占比 87.25%;自卸车销量 3307 辆,占比 11.04%。与 2024 年全年数据相比,换电牵引车占比有所提升(2024 年为 76.78%),换电自卸车占比则有所下降(2024 年为 17.61%)。
在区域分布上,2025 年 1-7 月全国 31 个省级行政区均有新能源重卡挂牌上路,换电重卡进入了其中 30 个省级行政区。从城市层面看,全国共有 261 座城市有换电重卡上牌(7 月新增 13 城),上牌量超过 100 辆的城市达 72 座,深圳、上海、广州、昌吉、临汾、吐鲁番、晋城、昆明和楚雄等 9 座城市今年上牌量已超过 500 辆。

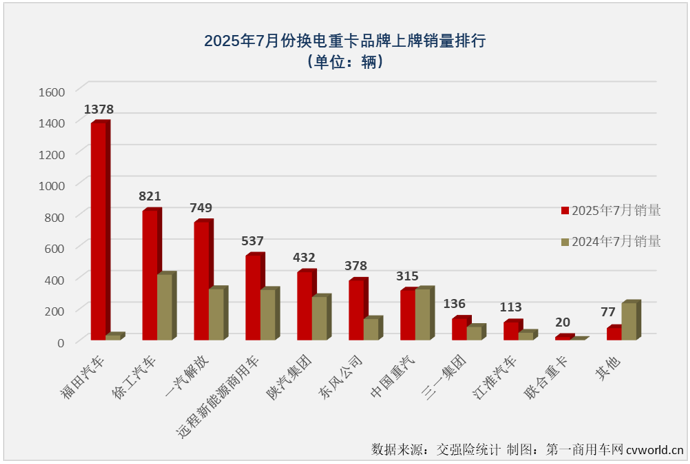
企业竞争格局方面,7 月份换电重卡市场呈现 “9 增 1 降” 的态势。福田以 1378 辆的销量位列榜首,连续四个月登顶换电重卡月销量榜,同比更是暴涨 4493%;徐工、解放和远程分别销售 821 辆、749 辆和 537 辆,排名 2-4 位;陕汽、东风和重汽分别销售 432 辆、378 辆和 315 辆,位列 5-7 位;三一和江淮排名 8、9 位,分别销售 136 辆和 113 辆,其他企业销量均不足百辆。在销量前十的企业中,有 5 家实现翻倍增长,除福田外,解放、东风、江淮和联合重卡同比分别增长 131%、182%、140% 和 900%,均跑赢换电重卡市场 “大盘”;徐工、远程、陕汽和三一实现两位数增长;仅有 1 家企业销量同比小降 2%。
从累计销量来看,2025 年 1-7 月换电重卡累计销售 2.99 万辆,同比增长 138%,累计增速较 6 月过后的 140% 缩小 2 个百分点。累计销量前十的企业中,有 7 家实现翻倍增长,福田、解放、重汽、远程、陕汽、东风和厦门金龙同比分别增长 612%、291%、176%、229%、149%、144% 和 162%,均跑赢市场整体增速;徐工同比增长 96%,江淮和三一同比分别增长 16% 和 4%。
市场份额方面,2025 年 1-7 月换电重卡市场有 6 家企业份额超过 10%,福田、徐工、解放、重汽、远程和陕汽分别占据 18.78%、18.26%、12.51%、11.97%、11.33% 和 10.79% 的份额。与去年同期相比,福田、解放、重汽、远程和陕汽的市场份额均有提升,其中福田、解放和远程分别提升 12.51 个百分点、4.90 个百分点和 3.15 个百分点,提升最为显著。东风暂列第 7 位,市场份额 6.77%;江淮和三一分列第 8、9 位,份额分别为 3.49% 和 3.13%,其他企业份额均不足 1%。
2025年1-7月份换电重卡企业销量表(单位:辆)


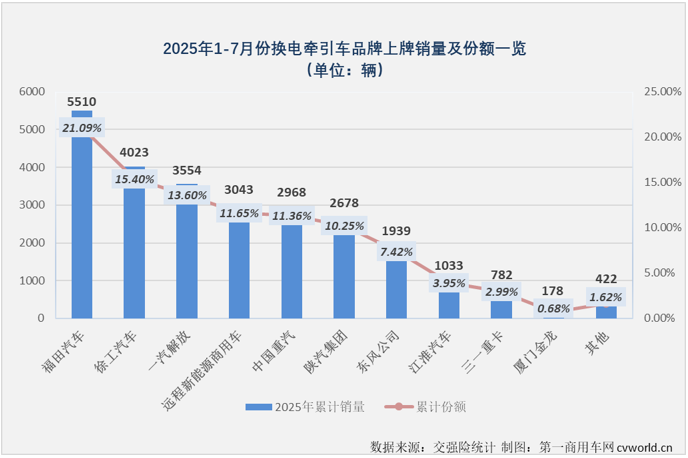
在换电牵引车细分市场,2025 年 1-7 月累计销售 2.61 万辆,同比增长 208%,增速比换电重卡整体增速高 70 个百分点。竞争格局上,累计销量超过 3000 辆的企业有 4 家,福田和徐工分别以 5510 辆和 4023 辆暂列前两位,市场份额分别为 21.09% 和 15.40%;解放和远程分别以 3554 辆和 3043 辆位列 3、4 位,份额分别为 13.60% 和 11.65%;重汽和陕汽分别以 2968 辆和 2678 辆排名 5、6 位,份额分别为 11.36% 和 10.25%;东风和江淮分列 7、8 位,份额分别为 7.42% 和 3.95%。
而换电自卸车市场表现相对逊色,2025 年 1-7 月累计实销 3307 辆,同比增长 18%,比换电重卡整体增速低 120 个百分点。截至 7 月,该市场有 20 家企业实现销售,销量超过 50 辆的仅有 10 家。徐工以 1340 辆的销量位列榜首,市场份额高达 40.52%;重汽和陕汽份额也超 10%,分别为 16.42% 和 15.21%;远程、三一和福田销量破百,排名 4-6 位,份额分别为 5.65%、4.60% 和 3.42%;解放、金旅、东风和宇通列 7-10 位,份额在 2-3% 之间。

作为当前新能源重卡最受关注的细分领域之一,换电重卡在 2025 年 1-7 月的同比增速分别为 77%、242%、107%、184%、145%、141% 和 127%,从 2 月份起已连续 6 个月实现翻倍增长,但同比增速始终低于新能源重卡整体增速。接下来,换电重卡能否实现一次对市场 “大盘” 的超越?哪家企业又能打破福田的连冠势头?市场的后续发展值得持续关注。
 京公网安备11010802047045号
