
中汽协:1-7月前十车企销量1482.2万辆 头部集中度84.2%,吉利奇瑞广汽长城逆势增长
时间:2026-08-20 来源:汽车供应商网 作者:资讯部
【汽车供应商网】近日,中国汽车工业协会发布2026年1-7月国内汽车市场产销数据。数据显示,国内汽车行业头部集中态势持续固化,销量前十车企集团持续领跑行业,同时市场分化加剧,自主头部品牌增长势能凸显,传统合资及多数老牌车企销量承压,行业结构性调整持续深化。
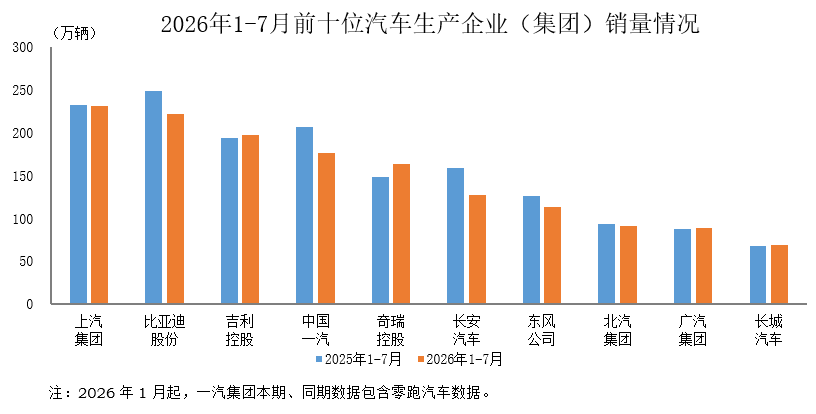
从头部车企增长分化态势来看,前十车企阵营呈现明显的四增六降格局,增长力量全部来自自主头部品牌。其中,吉利控股、奇瑞控股、广汽集团、长城汽车四家车企实现同比正增长,在行业整体竞争加剧的背景下逆势跑出增长曲线。
分析来看,四家增长车企各有优势:吉利、奇瑞凭借完善的乘用车产品矩阵、持续迭代的新能源技术和强势的出口表现,持续抢占国内外市场份额;广汽依托传祺自主新能源体系与稳健的合资板块协同发展,实现销量稳步攀升;长城汽车聚焦越野、新能源细分赛道,凭借差异化产品优势稳住基本盘。
与之相对,前十阵营中其余六家车企销量同比出现不同程度下滑,主要受新能源转型节奏放缓、传统燃油车市场萎缩、终端价格竞争加剧等因素影响,传统合资车企与部分老牌车企面临较大的市场转型压力。
从行业整体集中度来看,2026年1-7月,国内汽车销量排名前十位的企业(集团)累计销售1482.2万辆,占据全国汽车销售总量的84.2%。超高的市场占比充分体现当前汽车市场“强者恒强、头部集中”的发展格局,行业资源、订单与产能持续向头部主流车企汇聚。
从头部车企增长分化态势来看,前十车企阵营呈现明显的四增六降格局,增长力量全部来自自主头部品牌。其中,吉利控股、奇瑞控股、广汽集团、长城汽车四家车企实现同比正增长,在行业整体竞争加剧的背景下逆势跑出增长曲线。
分析来看,四家增长车企各有优势:吉利、奇瑞凭借完善的乘用车产品矩阵、持续迭代的新能源技术和强势的出口表现,持续抢占国内外市场份额;广汽依托传祺自主新能源体系与稳健的合资板块协同发展,实现销量稳步攀升;长城汽车聚焦越野、新能源细分赛道,凭借差异化产品优势稳住基本盘。
与之相对,前十阵营中其余六家车企销量同比出现不同程度下滑,主要受新能源转型节奏放缓、传统燃油车市场萎缩、终端价格竞争加剧等因素影响,传统合资车企与部分老牌车企面临较大的市场转型压力。
2026年国内汽车市场已进入结构性竞争新阶段,单纯规模增长逐步转向质量、技术、新能源产品的综合比拼。自主头部车企持续突围、份额稳步提升,合资品牌持续承压,将成为长期趋势。未来,随着新能源、智能化转型持续深入,行业集中度将进一步提升,具备技术自研、产品迭代快、全球化布局完善的自主头部企业,将持续抢占行业增量,重塑国内汽车产业竞争新格局。
 京公网安备11010802047045号
