
7 月新能源轻卡实销 1.89 万辆同比增 29% 1‑7 月累计突破 11.8 万辆
时间:2026-08-17 来源:汽车供应商网 作者:资讯部
从市场大盘来看,7 月全部轻卡终端实销 5.16 万辆,同比下滑 5%,新能源轻卡渗透率达到 36.69%,较 6 月 38.30% 小幅回落,但较 2025 年全年 25.97% 提升超 10 个百分点;2026 年 1‑7 月行业整体渗透率达 30.23%。

回顾近五年月度走势,2026 年国内新能源轻卡除 2 月受春节因素扰动销量短暂走低外,自 3 月起市场持续走强,4‑5 月单月销量均突破 2 万辆,6 月创下年内新高 2.25 万辆,7 月销量环比回落 16% 至 1.89 万辆,依旧保持高位运行。数据显示,3‑7 月行业平均月销 2.03 万辆,显著高于 2025 年下半年 1.73 万辆的平均水平,市场韧性突出。

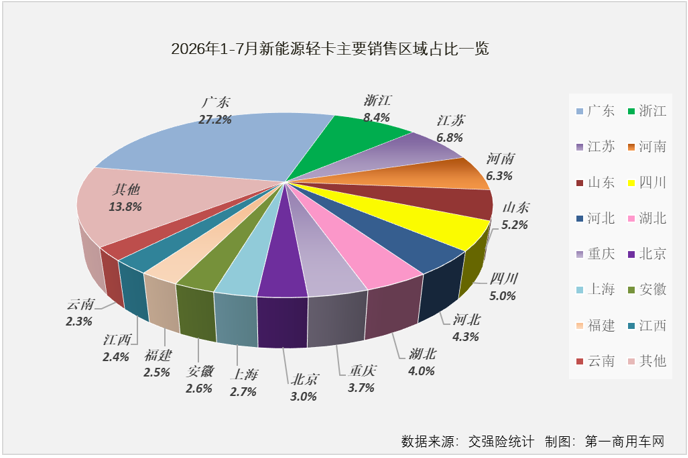
区域消费层面,国内各省均实现新能源轻卡上牌。2026 年 1‑7 月,广东省以 27.2% 的占比遥遥领先,累计上牌 3.21 万辆;浙江、江苏、河南、山东、四川依次排在第二至第六位。城市维度,深圳、广州分别以 1.33 万辆、1.10 万辆稳居全国前两位,成都、郑州、重庆、北京、上海、武汉累计销量均突破 3000 辆,一线及新一线城市成为新能源轻卡核心消费阵地。


技术路线格局进一步固化,纯电动车型占据绝对主导。2026 年 1‑7 月纯电动轻卡占比提升至 95.86%,较 2025 年同期 91.71% 继续走高;混合动力占比回落至 4.02%,燃料电池仅占 0.12%。
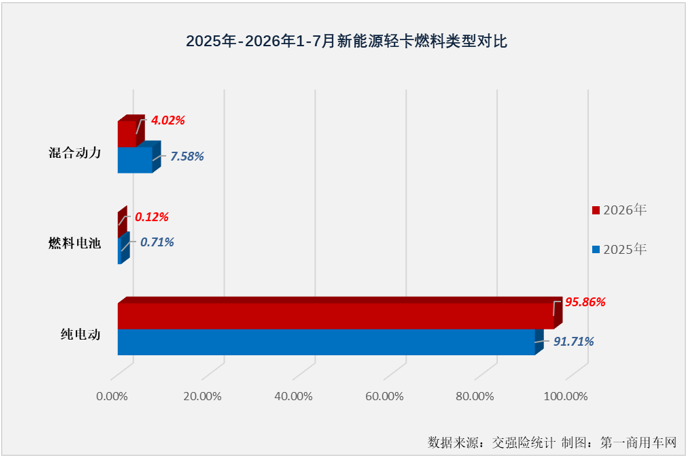
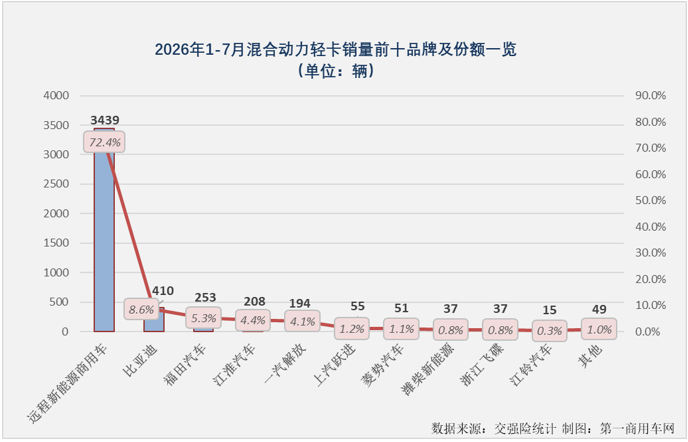
燃料电池赛道持续萎缩,7 月燃料电池轻卡销量挂零,1‑7 月累计上牌仅 144 辆,同比大幅下滑 77%,仅有重汽、创维、庆铃三家企业有终端上牌记录。混动轻卡方面,7 月销售 361 辆,同比下降 63%;1‑7 月累计 4748 辆,其中远程新能源商用车一家累计销售 3439 辆,独占混动轻卡 72.4% 市场份额,比亚迪、福田、江淮、一汽解放位列第二至第五名,其余厂商体量偏小。

品牌竞争格局动态调整。7 月新能源轻卡销量门槛达到 820 辆,福田汽车以 2972 辆斩获月度销冠;远程新能源商用车、上汽跃进分别以 2301 辆、2245 辆位居二、三位;江淮、中国重汽、陕汽集团、东风公司月销均突破千辆,比亚迪、一汽解放、潍柴新能源进入前十,奇瑞商用车、浙江飞碟分列第 11、12 位。同比表现上,东风、解放同比分别大涨 277%、185%,跃进、重汽同比增长 92%,比亚迪、潍柴新能源、奇瑞、飞碟增速跑赢大盘;环比 6 月,上汽跃进、比亚迪、陕汽榜单位次出现明显回升。
2026年1-7月新能源轻卡(3.5-6T)企业销量表(单位:辆)

累计维度,2026 年 1‑7 月行业 11.82 万辆总销量中,前十品牌合计拿下 80% 市场份额。远程、福田份额双双突破 10%,分别为 15.6%、14.8%;上汽跃进、江淮、中国重汽紧随其后。重汽、解放、奇瑞商用车累计销量实现翻倍增长,其中中国重汽份额同比提升 3.4 个百分点,是份额提升最为明显的企业。解放、奇瑞、飞碟、陕汽销量差距微弱,头部后排品牌座次仍存在随时变动可能。
7 月新能源轻卡延续增长态势,完成同比五连增,年内累计销量已跨过 10 万辆关口。但传统燃油轻卡大盘承压,叠加 8 月进入商用车传统销售淡季,新能源轻卡后续增长的可持续性仍有待市场持续验证。
 京公网安备11010802047045号
