
7 月重卡市场:同比五连涨但淡季降温明显, 新能源增速回落、燃气车遇冷
时间:2026-08-06 来源:汽车供应商网 作者:资讯部
【汽车供应商网】2026 年 7 月,国内重卡市场交出了 “同比持续上涨、环比明显降温” 的成绩单。据第一商用车网批发销量数据统计,当月重卡市场整体销量约 9.2 万辆,在出口需求的有力拉动下实现同比连续五个月上涨,同比增幅约 8.4%;不过受多重因素影响,销量环比下滑约 21%,同比增速相较 3-6 月也出现了明显放缓。拉长时间维度来看,今年 1-7 月全国重卡累计销量已达到 75.3 万辆,较去年同期增长 21%,行业整体复苏势头仍在延续。
从 2020-2026 年重卡市场月度批发销量走势图可以清晰看到,重卡行业常年有着鲜明的季节性运行规律:受春节假期影响,每年 2 月销量大多阶段性探底,3 月迎来一波产销冲高,步入夏季 7 月后,市场往往会进入传统销售淡季,销量随之回落,2026 年的市场表现也契合这一行业周期特征。
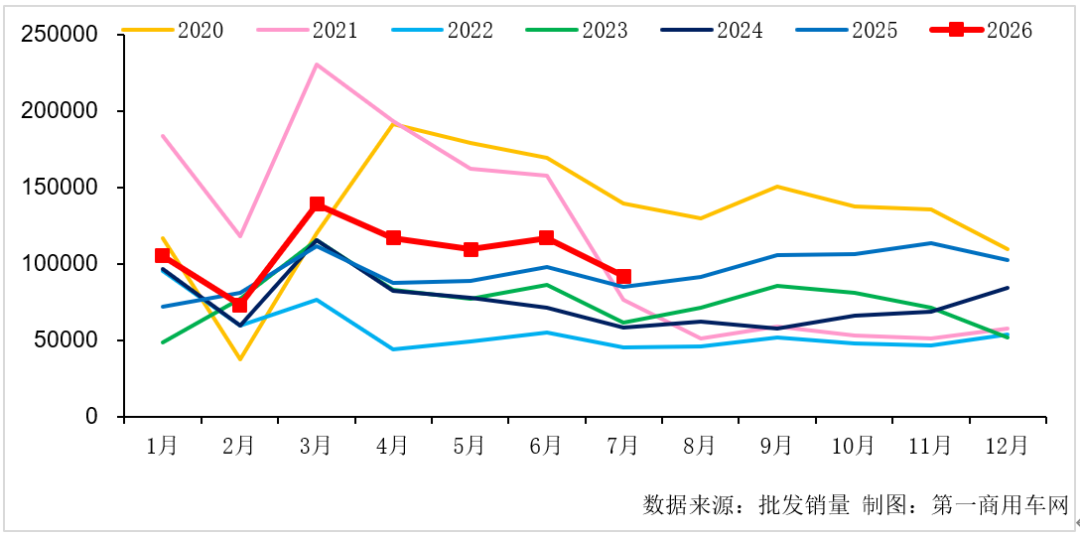
拆解市场涨跌背后的原因不难发现,海外出口是支撑 7 月销量同比上行的核心支柱。当前非洲、东南亚、拉美、中亚等海外基建与物流需求旺盛,7 月我国重卡海外出口量同比增幅超 36%,持续为行业增长注入动力。反观国内市场,受 7 月中旬 AEBS 法规切换影响,大量用户与经销商在 5 月、6 月提前完成新车上牌、营运证办理,提前透支了部分终端需求;叠加夏季高温传统淡季到来,国内终端实销表现走弱,7 月终端实际销量同比小幅下滑,环比更是下降近 25%,柴油、新能源、LNG 燃气等各类重卡细分车型的月度销量均出现环比回落。
细分赛道的冷暖差异在 7 月进一步凸显。此前二季度受益于老旧货车置换更新、新规落地刺激以及油气价格波动,新能源重卡销量一度迎来爆发式增长,5 月、6 月终端销量同比增速分别达到 104%、108%。进入 7 月,新能源重卡虽依旧保持增长韧性,终端销量同比仍上涨约 68%,但增速已显著回落,同时销量环比下滑 25%,淡季降温特征十分突出。业内分析认为,7、8 月新能源重卡将处于阶段性下行区间,8 月大概率会成为该赛道下半年销量谷底,待淡季过后有望重回同比高增通道。
天然气重卡的市场表现则更为低迷,7 月终端销量环比下滑约 28%,同比跌幅更是接近 40%,在重卡整体市场中的渗透率回落至 13%-14%。尽管 6 月末至 7 月末国内 LNG 加注价格有所下调,北方地区 LNG 单价从每公斤 7 元左右回落至 5.5-5.9 元,但和柴油相比经济性差距依旧不大,难以撬动用户购车意愿。行业普遍认为,只有当 LNG 价格进一步降至每公斤 4-5 元区间,燃气重卡的使用成本优势才能充分显现,销量才有机会走出当前低谷。
从主流车企竞争格局来看,7 月重卡行业头部座次相对稳固,部分企业增长势头亮眼。
中国重汽依旧稳居月度销量榜首,当月售出重卡超 2.9 万辆,同比增长近 30%;1-7 月累计销量约 21.75 万辆,同比上涨 27%,市场份额达 28.9%,无论是总销量还是出口销量均位居行业首位,市场占比较去年同期提升 1.4 个百分点。
一汽解放以单月约 1.6 万辆的销量稳居行业第二,前七月累计销量 13.24 万辆,同比增长 16%。
陕汽、福田 7 月销量同比均小幅上涨 4%,其中福田重卡前七月累计销量突破 10.2 万辆,同比增速高达 31%,跑赢行业大盘。
徐工汽车增长爆发力最强,7 月销量同比大涨 73%,1-7 月累计销量同比增幅达到 60%。
东风商用车板块则保持稳健运行,前七月累计销量同比实现正增长。
整体来看,重汽、福田、徐工三家企业今年前七月累计销量增速跑赢行业平均水平,在存量竞争中持续扩大自身竞争优势。
展望后续市场,海外出口依旧是行业稳定增长的压舱石;国内市场则需要消化前期政策透支带来的短期波动,随着传统淡季逐步收尾,叠加物流、基建需求回暖,下半年重卡行业仍具备持续修复空间,新能源、出口两大方向也将持续成为行业增长的核心主线。
 京公网安备11010802047045号
