
2026 年 5 月马来西亚轻型车市场观察:本土品牌主导格局稳固,中国品牌加速渗透
时间:2026-06-14 来源:汽车供应商网 作者:资讯部
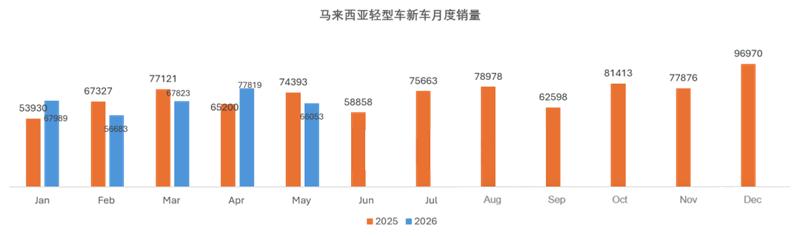
【汽车供应商网】近日,马来西亚交通部门发布最新机动车注册数据,2026 年 5 月马来西亚轻型车新车市场销量为 66,053 辆,同比下降 11.2%;今年 1-5 月累计销量微降 0.5% 至 336,367 辆,整体市场呈现短期调整、长期平稳的态势。
市场整体走势:月度同比回落,年度累计基本持平
汽油车(Petrol)市场份额达 80.3%,虽较 4 月的 83.6% 略有下降,但仍占据超八成市场;
混合动力车型(Hybrid_petrol)占比 7.7%,与纯电动车型(Electric)的 7.6% 占比基本持平;
绿色柴油车(Greendiesel)占比 4.2%,传统柴油车(Diesel)仅占 0.2%。
本土品牌占据绝对主导,市场集中度进一步提升
品牌销量 TOP3 均为马来西亚本土品牌,合计市场份额达 76.1%,较去年同期的 74.4% 进一步提升,市场垄断格局加剧:
Perodua:5 月销量 24,480 辆,同比下降 22.0%,但仍稳居榜首,市场份额降至 37.1%;
Proton:逆势增长 22.6%,销量达 16,140 辆,市场份额升至 24.4%,排名第二;
中国品牌在马来西亚市场多点开花,多个品牌进入销量 TOP20:
奇瑞(Chery):销量 2,576 辆,同比微增 0.5%,位列第五;
捷途(Jetour):销量 968 辆,同比大增 1263.4%,跃升至第八位;
比亚迪(BYD):销量 925 辆,同比下降 19.4%,位列第九;
长城(Great Wall):销量 572 辆,同比增长 38.8%,首次进入前十;
极氪(Zeekr)、零跑(Leapmotor)、名爵(MG)也跻身 TOP20,展现出中国品牌在马来西亚市场的快速扩张势头。
Proton Saga:以 7,337 辆的销量位居榜首,市场份额达 11.1%;
Perodua Bezza:销量 7,079 辆,从上月的第一名降至第二,市场份额 10.7%;
Perodua Axia:销量 5,985 辆,位列第三。
中国品牌车型尚未进入 TOP20,表现最好的奇瑞瑞虎系列仅排在第 21 位,显示出本土车型在马来西亚市场仍具备极强的用户粘性和渠道优势。
市场整体走势:月度同比回落,年度累计基本持平
从月度销量趋势来看,马来西亚轻型车市场 2025 年呈现 “前低后高” 的走势,5-12 月销量持续攀升,12 月达到全年峰值 96,970 辆。2026 年以来,市场在一季度经历高位波动后,4 月达到阶段高点 77,819 辆,5 月回落至 66,053 辆,同比 2025 年 5 月的 74,393 辆下降 11.2%,环比 4 月的 77,819 辆下降 15.1%。
动力结构:燃油车仍占绝对主导,电动化进程缓慢
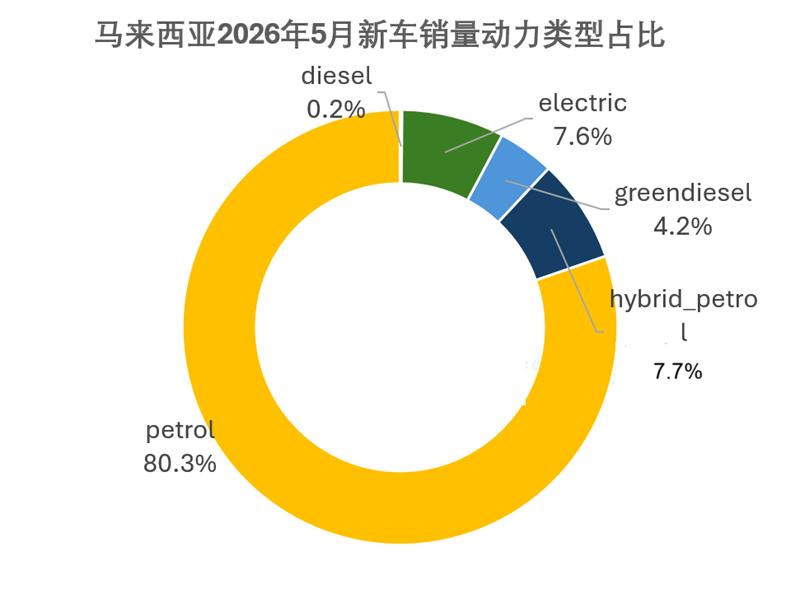
2026 年 5 月马来西亚轻型车市场动力类型占比显示,燃油车仍是市场绝对主力:汽油车(Petrol)市场份额达 80.3%,虽较 4 月的 83.6% 略有下降,但仍占据超八成市场;
混合动力车型(Hybrid_petrol)占比 7.7%,与纯电动车型(Electric)的 7.6% 占比基本持平;
绿色柴油车(Greendiesel)占比 4.2%,传统柴油车(Diesel)仅占 0.2%。
整体来看,马来西亚汽车市场电动化进程仍处于初级阶段,燃油车主导格局短期内难以改变。
本土品牌占据绝对主导,市场集中度进一步提升
品牌销量 TOP3 均为马来西亚本土品牌,合计市场份额达 76.1%,较去年同期的 74.4% 进一步提升,市场垄断格局加剧:
Perodua:5 月销量 24,480 辆,同比下降 22.0%,但仍稳居榜首,市场份额降至 37.1%;
Proton:逆势增长 22.6%,销量达 16,140 辆,市场份额升至 24.4%,排名第二;
丰田(Toyota):销量 9,632 辆,同比下降 13.9%,市场份额 14.6%,位列第三。
中国品牌在马来西亚市场多点开花,多个品牌进入销量 TOP20:
奇瑞(Chery):销量 2,576 辆,同比微增 0.5%,位列第五;
捷途(Jetour):销量 968 辆,同比大增 1263.4%,跃升至第八位;
比亚迪(BYD):销量 925 辆,同比下降 19.4%,位列第九;
长城(Great Wall):销量 572 辆,同比增长 38.8%,首次进入前十;
极氪(Zeekr)、零跑(Leapmotor)、名爵(MG)也跻身 TOP20,展现出中国品牌在马来西亚市场的快速扩张势头。

畅销车型:本土车型垄断榜单,中国品牌暂未进入前 20
2026 年 5 月马来西亚轻型车畅销车型 TOP20 榜单中,前九名均被 Perodua 和 Proton 旗下车型占据:Proton Saga:以 7,337 辆的销量位居榜首,市场份额达 11.1%;
Perodua Bezza:销量 7,079 辆,从上月的第一名降至第二,市场份额 10.7%;
Perodua Axia:销量 5,985 辆,位列第三。
中国品牌车型尚未进入 TOP20,表现最好的奇瑞瑞虎系列仅排在第 21 位,显示出本土车型在马来西亚市场仍具备极强的用户粘性和渠道优势。

当前马来西亚轻型车市场仍由本土品牌主导,电动化进程缓慢,市场集中度持续提升。中国品牌凭借多元化产品矩阵和价格优势,正加速在马来西亚市场布局,捷途、长城等品牌的高速增长为后续发展奠定了基础。随着中国品牌本土化运营的深化和新能源车型的导入,未来市场格局有望迎来新的变化。
 京公网安备11010802047045号
