
2026 年 4 月国内销量数据解读:一超多强格局固化 4 月大中型客车市场回暖
时间:2026-05-14 来源:汽车供应商网 作者:资讯部
【汽车供应商网】日前,中国客车统计信息网发布 2026 年 4 月及 1‑4 月 7 米以上大中型客车国内销量榜单,4 月行业销量实现同比、环比双增长,市场活力显著回暖;1‑4 月受一季度高基数影响整体同比下滑,行业 “一超多强” 马太效应持续加剧 ,宇通客车龙头地位断崖式领先,中通、安凯等企业增长势头亮眼。
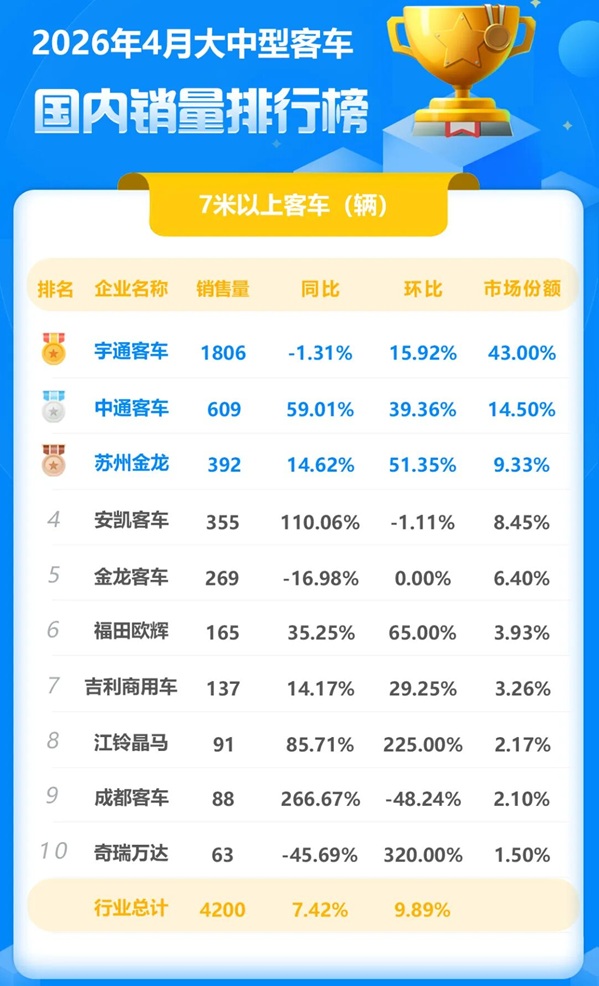
2026 年 4 月 7 米以上大中型客车总计销售 4200 辆,同比增长 7.42%,环比增长 9.89%,实现同环比双升,国内市场复苏态势明确。
中通客车609 辆位列第二,同比大增 59.01%,环比增长 39.36%,市场份额 14.50%,与宇通组成的 “两通” 格局持续强化;
苏州金龙(海格客车)392 辆排名第三,同比增长 14.62%,环比大涨 51.35%,市场份额 9.33%;
安凯客车、金龙客车、福田欧辉、吉利商用车、江铃晶马、成都客车、奇瑞万达依次位列第四至第十。
从增长表现看,4 月前十企业中7 家实现同比增长,成都客车以 266.67% 的超高同比增幅领跑,安凯客车同比大增 110.06%,实现翻倍式增长;7 家企业环比增长,奇瑞万达环比增幅达 320.00%;中通客车、苏州金龙、福田欧辉、吉利商用车等 5 家企业实现同比、环比双增长,成为拉动行业复苏的核心动力。
1‑4 月累计:整体承压,龙头稳固,第二梯队竞争激烈
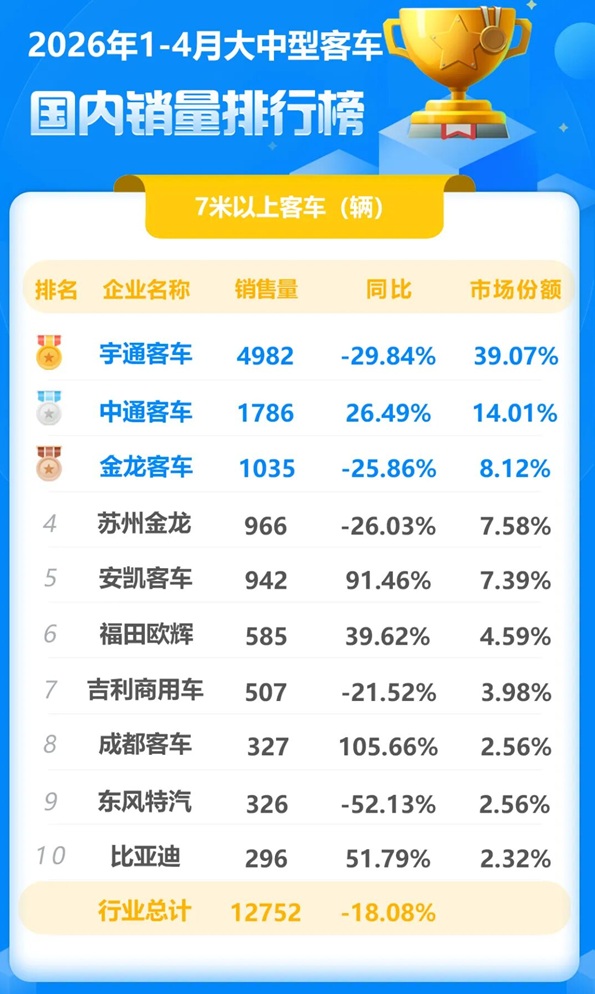
2026 年 1‑4 月 7 米以上大中型客车国内累计销售 12752 辆,同比下滑 18.08%,主要受一季度销量大幅下滑、去年同期基数较高影响。
中通客车1786 辆位居第二,同比增长 26.49%,市场份额 14.01%,实现逆势增长;
金龙客车1035 辆位列第三,市场份额 8.12%;
苏州金龙、安凯客车、福田欧辉、吉利商用车、成都客车、东风特汽、比亚迪位列四至十位。
前十企业中半数实现同比正增长,成都客车同比增长 105.66%,安凯客车同比大增 91.46%,比亚迪同比增长 51.79%,增长表现亮眼。中通、金龙、苏州金龙、安凯共同组成行业第二梯队,销量均逼近或突破千台级别,梯队内部竞争激烈。
从以上数据可以清晰看出,国内大中型客车行业马太效应愈发显著,“一超多强” 格局走向极致。龙头宇通客车凭借断崖式的市场份额,牢牢占据行业绝对主导地位;与之形成鲜明对比的是,行业月销不足 80 辆即可跻身前十,头部企业与尾部企业差距持续拉大。4 月市场的回暖,印证了国内客运、旅游、通勤等市场需求的稳步释放;而 1‑4 月整体承压,也反映出行业仍处在结构性调整阶段。未来,随着龙头企业规模、技术、渠道优势持续放大,行业头部与中小品牌的鸿沟或将进一步拉开,大中型客车市场集中度将持续提升。
 京公网安备11010802047045号
