
2026 年 3 月新能源重卡实销 2.04 万辆同比增 36%,渗透率 23.31%,头部企业竞争白热化
时间:2026-04-15 来源:汽车供应商网 作者:资讯部
【汽车供应商网】据第一商用车网交强险实销口径(不含出口及军车)数据显示,2026 年 3 月国内新能源重卡市场销量达 2.04 万辆,环比 2 月大幅增长 174%,同比上涨 36%,增速正式由负转正,市场重回增长轨道。
从近年销量走势来看,2026 年 2 月新能源重卡销量短暂低于 2025 年同期水平,但 3 月迅速反弹并反超去年同期,行业持续向好的整体趋势清晰稳固。3 月恰逢传统销售旺季,国内重卡市场整体实销 8.76 万辆,环比增长 208%、同比增长 22%;新能源重卡 36% 的同比增幅高出行业大盘 14 个百分点,继续领跑整体市场。

渗透率方面,3 月新能源重卡在重卡终端市场占比为 23.31%,较 2 月的 26.16% 回落近 3 个百分点,略高于去年同期的 20.93%。2026 年一季度新能源重卡累计渗透率达 26.71%,较 2025 年全年 28.89% 的水平下滑超 2 个百分点。业内分析认为,3 月新能源重卡实现环比、同比双增符合 “金三” 市场规律,但 2 万辆出头的表现并不算亮眼;渗透率回落主要受两方面因素影响:一是去年底集中购车提前透支一季度部分需求,二是今年以旧换新相关细则尚未落地,用户持观望态度,一定程度抑制了销量与渗透率提升。

区域推广方面,2026 年一季度全国 31 个省(市、区)均实现新能源重卡挂牌上路,覆盖城市增至 306 座,3 月单月新增 21 座;其中上牌量破百辆的城市达 118 座,广州、深圳、上海、长沙、天津、佛山 6 座城市累计上牌量均突破 1000 辆,市场下沉与规模化应用持续推进。


企业格局上,3 月新能源重卡市场集中度显著提升,15 家企业销量超百辆,9 家超 400 辆,8 家破千辆,较 2 月增加 6 家,4 家企业销量突破 2000 辆。月度冠军争夺中,中国重汽以 3292 辆摘得桂冠,拿下本年度第二个月销冠军;三一重工以 3071 辆紧随其后位列第二;解放、徐工分别以 2457 辆、2449 辆排名第三、四位;陕汽、福田、远程、东风分列第五至八位,销量均在 1400 辆以上;宇通、联合重卡、山东雷驰跻身前十梯队。
2026年1-3月份新能源重卡企业销量表(单位:辆)

同比来看,主流企业 3 月销量全线增长,远程、联合重卡同比分别大涨 169%、114%,领跑行业;重汽、福田增速分别达 63%、73%,高于市场整体增速;三一、解放、东风、宇通实现两位数增长,徐工、陕汽保持个位数增长,山东雷驰实现净新增。
一季度累计数据显示,新能源重卡总销量 4.39 万辆,同比增长 45%,增幅较 2 月收窄 9 个百分点,前 12 家企业均实现同比增长。远程、福田、宇通、联合重卡、广汽领程等增速跑赢市场大盘,其中广汽领程同比激增 286%,新势力品牌智御维科为其及另外两家主机厂赋能,一季度累计销售 277 辆纯电动牵引车,在新势力阵营中表现突出。
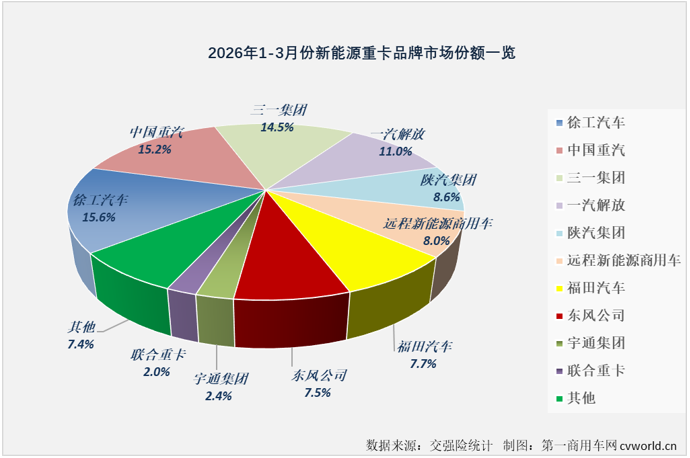
累计份额方面,徐工以 6862 辆、15.6% 的占比位居榜首;重汽、三一分别以 6657 辆、6367 辆位列第二、三位,份额分别为 15.2%、14.5%;解放以 4839 辆、11.0% 的份额排名第四,成为另一家份额超 10% 的企业。陕汽、远程、福田、东风紧随其后,远程、福田份额较去年同期分别提升 2.5、1.2 个百分点。当前头部企业之间销量差距多在数十辆,行业排名竞争激烈,格局仍存变数。
随着市场回暖,新能源牵引车、自卸车,充电、换电、氢燃料及混合动力重卡等细分赛道表现将出现分化,后续各细分领域增长态势及市场热点变化,有待持续关注。
 京公网安备11010802047045号
