
一季度新能源客车出口暴增 50%!格局重构:比亚迪领跑,安凯成最大黑马
时间:2026-04-13 来源:汽车供应商网 作者:资讯部
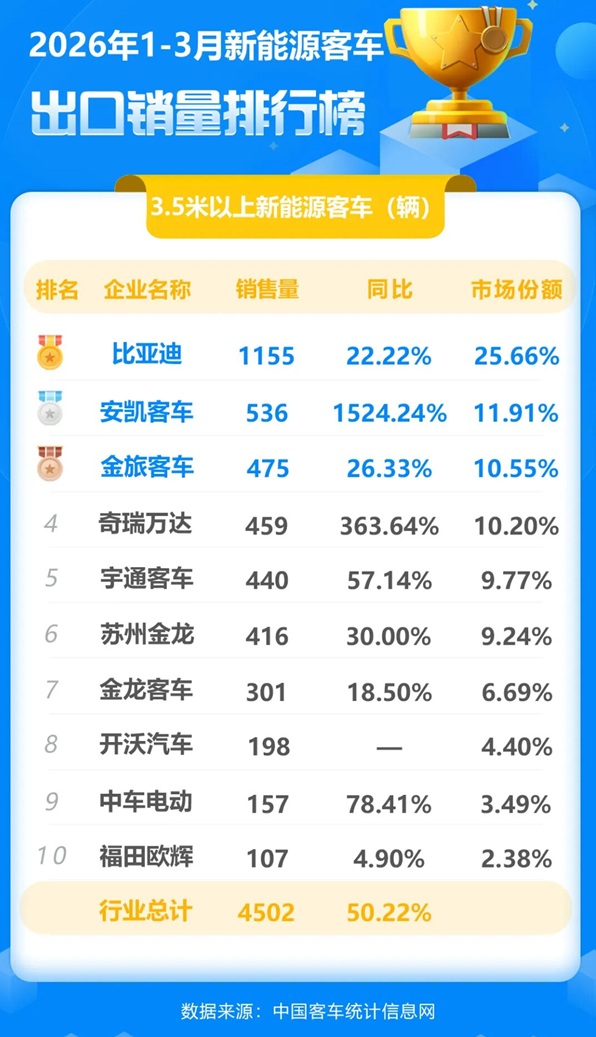
【汽车供应商网】中国客车统计信息网最新数据显示,2026 年一季度,中国新能源客车出口延续强劲增长态势,1-3 月累计出口 3.5 米以上新能源客车4502 辆,同比大增50.22%,增速远超客车整体出口市场(33.94%),充分印证全球公交、道路客运领域电动化转型的加速推进。
从月度节奏看,市场呈现 “前高后稳” 特征:3 月单月出口1820 辆,同比增长 20.37%、环比增长 25.95%,但单月增速较 1-2 月累计的 80.61% 明显回落,标志着市场在年初订单集中兑现后,正从爆发式增长向常态化稳健增长过渡。
竞争格局:一超引领,黑马狂飙,格局重塑
一季度新能源客车出口市场呈现 “一超多强、后起之秀突围” 的鲜明特征,行业座次持续动态调整。
比亚迪以绝对优势稳居行业榜首:一季度累计出口 1155 辆,市场份额高达 25.66%,是唯一出口超千辆的企业;3 月单月出口 384 辆,同样位居第一,且自 2023 年起已连续 3 年蝉联中国新能源客车出口销量冠军,2026 年 1-3 月单月均稳居榜首,领军地位无可撼动。
安凯客车成为一季度最大 “黑马”,累计出口 536 辆,同比暴增 1524.24%,增速位列行业第一,市场份额跃升至 11.91%;3 月单月更是 “爆单”,同比增速高达 5500%,跻身单月第三,冲劲十足。奇瑞万达同样表现亮眼,一季度累计出口 459 辆,同比增长 363.64%,3 月单月出口 297 辆,同比、环比均实现翻倍增长,跻身单月第二。
此外,福田欧辉 3 月单月同比增长 4750%、环比增长 9600%,创行业环比增速新高,成为月度增长亮点。这些企业的爆发式增长,既受低基数效应推动,更源于其在特定区域市场、客户群体中取得的突破性进展,也印证了新能源客车出口市场尚未形成固化垄断,新玩家仍有充足 “超车” 空间。
金旅客车(475 辆)、宇通客车(440 辆)、苏州金龙(416 辆)分列累计三至五位,同比增速均超 20%,但月度表现分化显著:金旅、宇通 3 月单月同比下滑,凸显月度订单交付不均衡、市场竞争白热化的特点。

核心趋势:增速回归常态化、竞争转向高质量
在行业整体 50% 高增速的背景下,企业间分化加剧:部分企业实现数倍增长,部分企业增速平缓甚至负增长。市场驱动因素正从行业普涨,转向比拼企业订单获取能力、产品竞争力与海外渠道深耕能力,单纯依赖行业红利的时代已过。
展望全年,新能源客车出口竞争将从规模角逐转向价值竞争:
增速常态化:全年仍将保持快速增长,但一季度爆发式增速难以持续,月度、季度数据受订单交付、港口运力、海外政策等影响,大幅波动将成常态。
竞争维度升级:未来胜出将取决于全生命周期成本(TCO)、极端环境适应性、售后服务体系、商业模式创新等核心能力,价格战难以为继。
市场深度细分:针对高端旅游、机场摆渡、矿区运输等场景的定制化车型需求将持续增长,快速响应细分需求的企业将抢占先机。
绿色壁垒凸显:欧美等市场对碳排放、数据安全、供应链溯源的要求日益严苛,既是挑战,也为技术领先、合规性强的头部企业提供了品牌升级、摆脱低价竞争的历史机遇。
2026 年一季度,中国新能源客车出口以超 50% 的增速强势开局,亮眼数据背后是行业格局的深度重构。市场正告别普惠式增长,进入比拼核心技术、细分洞察与本地化运营的全新阶段。对于所有参与者而言,唯有坚守长期主义、深耕全球化品牌,才能在这场代表中国制造未来的远征中行稳致远,助力中国新能源客车产业在全球市场实现更高质量发展。
 京公网安备11010802047045号
