
2026 年 2 月牵引车市场遇冷:销量同比大跌 47% 新能源占比超三成成新增长点
时间:2026-03-27 来源:第一商用车网 作者:资讯部
【汽车供应商网】2026 年 2 月,国内牵引车市场终端销量遭遇显著下滑,行业整体表现不及预期,新能源车型逆势增长成为市场亮点。
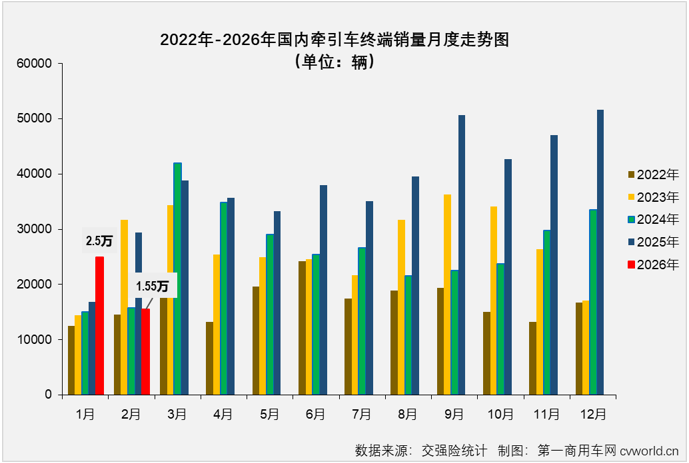
2026 年 2 月,国内牵引车实销 1.55 万辆(交强险口径,不含出口及军品),环比 1 月下降 38%,同比 2025 年 2 月下降 47%,同比增速由 1 月的正增长转为大幅负增长,较重卡市场整体 41% 的同比降幅高出 6 个百分点,跑输行业大盘。该销量在重卡市场终端销量中占比约 54.59%,较 1 月小幅提升,但远低于近四年 2 月约 2.3 万辆的平均销量,为近五年倒数第二低。受此影响,牵引车市场自 2025 年 3 月开启的 “10 连增” 势头正式终结。

区域格局稳定,传统大省仍占主导
2026 年 1-2 月,牵引车销售区域集中度较高,山东、河北、广东三大传统重卡销售大省稳居前三,占比分别为 10.7%、10.4%、8.0%,销量均超 3000 辆;山西、四川、河南、新疆位列 4-7 位,占比在 5.3%-6.7% 之间;宁夏、江苏、内蒙古排名 8-10 位,占比均超 3%。区域市场格局与往年基本一致,传统优势区域仍是市场核心支撑。

企业排名波动,头部企业优势稳固
2 月销量榜单中,一汽解放以 3735 辆蝉联冠军,中国重汽 3122 辆紧随其后,两家企业月度份额均超 20%,合计占比超四成;福田汽车 2068 辆位列第三,东风公司、陕汽集团分别以 1809 辆、1539 辆排名第四、第五。前十企业合计占据 95.3% 的市场份额,头部竞争格局稳定。
2026年2月份牵引车终端销量一览(单位:辆)
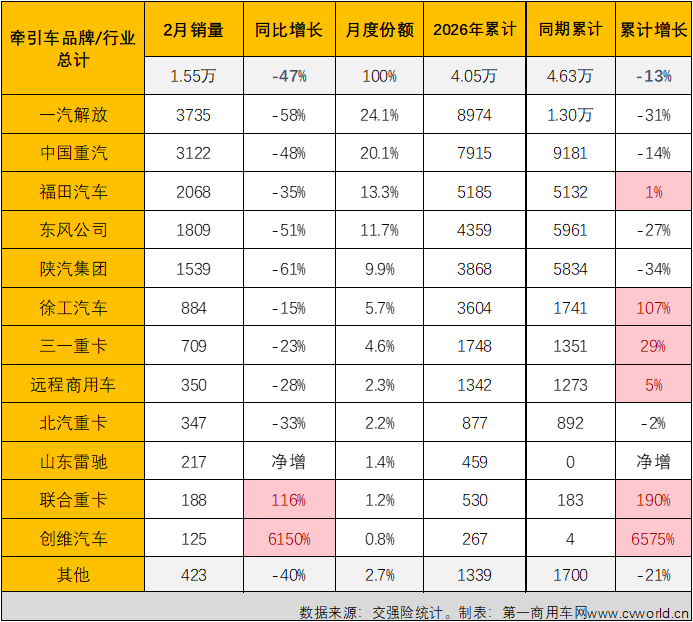

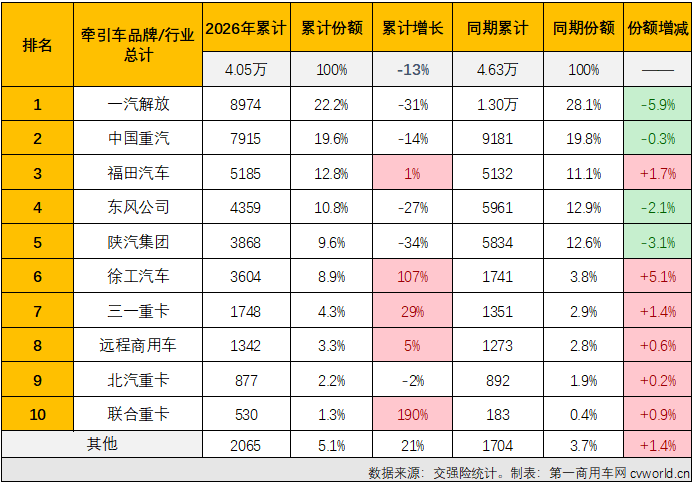
从同比表现看,市场呈现 “1 增 9 降” 格局,联合重卡、创维汽车同比分别大涨 116%、6150%,山东雷驰实现净增长;其余企业降幅均达两位数,陕汽集团以 61% 的降幅居首。1-2 月累计销量 4.05 万辆,同比下降 13%,徐工汽车、联合重卡累计销量同比增幅超 100%,福田、三一、远程实现小幅增长,多数企业累计销量出现两位数下滑。市场份额方面,前十企业合计占比 94.9%,徐工、福田、三一份额提升最为明显,分别增加 5.1、1.7、1.4 个百分点。
2026年1-2份月牵引车终端销量前十排行(单位:辆)

新能源占比超 37%,重塑行业格局
2026 年 1-2 月,新能源牵引车(纯电动、燃料电池、混合动力)合计占比达 37.2%,其中纯电动车型占比 37.05%,较去年同期提升 13.54 个百分点;天然气、柴油动力等传统燃料车型占比同步下滑。从企业端看,前 12 家企业均有新能源车型销售,6 家企业新能源车型占比超 90%,新能源车型已成为牵引车主导市场格局的核心变量,持续推动行业产品结构升级。


整体来看,2026 年 2 月牵引车市场短期承压,但新能源赛道的快速发展为行业注入新活力。未来,随着新能源车型渗透率持续提升,牵引车市场的竞争格局与产品结构或将迎来进一步变革。
 京公网安备11010802047045号
