
2025 年 12 月充电重卡销量同比激增 228% 连续 24 个月翻倍增长
时间:2026-01-21 来源:汽车供应商网 作者:资讯部
【汽车供应商网】2025 年 12 月,国内新能源重卡市场延续高增长态势。据交强险实销口径统计(不含出口及军车,下同),当月新能源重卡总销量达 4.53 万辆,环比增长 62%,同比增幅高达 198%。其中,纯电动重卡销售 4.08 万辆,在新能源重卡市场中占比 90.09%,虽较上月的 97.46% 略有回落,但依旧是市场绝对主力。作为纯电动重卡的核心细分品类,充电重卡 12 月销量达 2.93 万辆,环比增长 47%,同比大增 228%,增幅较上月扩大 21 个百分点,实现连续 24 个月销量翻倍。同时,这也是充电重卡连续 28 个月跑赢新能源重卡市场整体增速。当月充电重卡在纯电动重卡销量中的占比为 71.83%,较上月微降 1.18 个百分点。
第一商用车网分析,从历史销量走势来看,充电重卡市场增长势能强劲。2024 年之前,其月销量始终未突破 3000 辆;2024 年全年有 7 个月销量超 3000 辆,其中 5 个月突破 4000 辆,年末两月销量均超 6000 辆,月均销量跃升至 4000 辆以上,远超 2022 年的 800 余辆和 2023 年的 1300 余辆。2025 年市场热度再攀新高,全年各月销量均创历史纪录,月均销量突破万辆,尤其 6-12 月的 7 个月内,月均销量超 1.6 万辆,成为行业增长的黄金期。
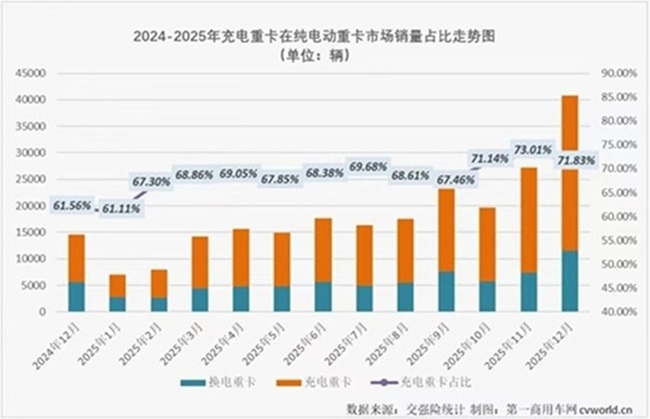

市场份额方面,充电重卡的优势地位持续巩固。自 2024 年 6 月起,其在纯电动重卡市场的占比稳定在 60% 以上,2024 年全年占比为 62.76%;2025 年这一比例进一步提升至 69.61%,市场影响力持续增强。
细分车型维度,2025 年充电重卡市场结构清晰,牵引车、自卸车、混凝土搅拌车三大品类占据主导地位,销量分别为 11.12 万辆、1.88 万辆、1.69 万辆,占比依次为 71.8%、12.2%、10.9%;洗扫车、清洗车等环卫车型合计占比 4.5%,成为重要的补充品类。

市场覆盖层面,充电重卡已实现全国性渗透。2025 年,除港、澳、台地区外,全国 31 个省级行政区均有充电重卡上牌。得益于纯电动环卫车的全国推广,全年有充电重卡上牌的城市达 328 座,远超换电重卡的 294 座;其中上牌量超百辆的城市达 199 座,上海、深圳、广州、长沙、成都、郑州 6 座城市年上牌量突破 3000 辆,上海更是接近 3 万辆,成为全国市场的标杆城市。


企业竞争格局:三一夺月度销冠 头部企业全线飘红
2025 年 12 月,充电重卡市场竞争白热化,销量破百的企业达 17 家,其中销量超千辆的企业增至 8 家,较上月增加 2 家。具体排名中,三一以 5466 辆的销量第 11 次斩获月度销冠;重汽销售 4575 辆,排名环比上升 2 位至次席;解放、徐工、陕汽分别以 3874 辆、3599 辆、3175 辆位列第三至第五;东风、联合重卡、山东雷驰依次排名第六至第八,销量分别为 2243 辆、1478 辆、1042 辆;福田、宇通、广汽领程、江淮则以 849 辆至 392 辆的销量位居第九至第十二。
与 2024 年同期相比,12 月销量前十二的企业实现全线增长,多数企业销量翻倍。其中联合重卡、广汽领程表现最为亮眼,同比增幅分别高达 1599%、1273%;重汽、陕汽紧随其后,同比分别大增 633%、394%,增速显著跑赢市场大盘;三一、解放、徐工等头部企业同样实现翻倍增长,宇通、江淮保持两位数增长,山东雷驰实现净增长。

从全年竞争格局来看,充电重卡市场参与主体持续扩容,2025 年企业数量从 2024 年的 27 家增至 32 家。全年充电重卡累计销量达 15.49 万辆,同比增长 220%,增速较 11 月扩大 1 个百分点。销量前十二的企业悉数实现增长,其中 9 家企业销量翻倍,徐工、解放、重汽、陕汽、联合重卡、江淮、广汽领程的同比增幅分别达 234%、283%、341%、435%、1178%、781%、6322%,大幅跑赢市场整体增速;三一、东风同比分别增长 156%、174%,同样实现翻倍增长。
市场份额分布上,2025 年充电重卡市场集中度较高,五家企业份额超 10%。三一、徐工、解放、重汽、陕汽的累计销量均突破 1.7 万辆,市场份额依次为 20.1%、15.4%、14.9%、12.4%、11.5%。其中徐工、解放、重汽、陕汽的份额较 2024 年均有提升,陕汽、重汽分别提升 4.6 个、3.4 个百分点,增长幅度最为显著。东风以 1.11 万辆的销量位居第六,份额为 7.2%;宇通、福田销量均超 5000 辆,位列第七、第八;联合重卡、江淮的市场份额分别为 2.7%、1.8%,较 2024 年实现稳步提升。

细分车型表现:牵引车领跑市场 重汽登顶自卸车榜单
2025 年,充电重卡细分车型呈现差异化增长态势。牵引车作为核心品类,全年销量达 11.12 万辆,同比大增 269%,增速不仅高于充电重卡市场 220% 的整体增幅,还领先于新能源牵引车 216%、新能源重卡整体 182% 的增速,成为拉动市场增长的核心引擎。
牵引车市场竞争尤为激烈,全年销量前三的三一、解放、徐工均突破 1.8 万辆,分别为 2.16 万辆、1.91 万辆、1.84 万辆,市场份额依次为 19.4%、17.2%、16.5%,三者差距极小。重汽、陕汽以 1.32 万辆、1.14 万辆的销量位列第四、第五,份额分别为 11.9%、10.3%;东风、联合重卡等其余五家企业销量均超 2600 辆,份额在 2.4%-6.0% 之间。

相较牵引车的强势表现,充电自卸车增速稍缓,全年累计销售 1.88 万辆,同比增长 146%,增速虽低于充电重卡及新能源重卡整体水平,但仍高于新能源自卸车 99% 的增幅。
自卸车市场集中度较高,全年销量破百的企业仅 11 家。重汽以 4227 辆的销量逆袭登顶,市场份额达 22.4%;三一以 3806 辆紧随其后,份额为 20.2%;徐工销量 3240 辆,占比 17.2%,位列第三。陕汽、解放分别以 1982 辆、1921 辆的销量位居第四、第五,其余企业市场份额均低于 6.8%。

2025 年,充电重卡市场展现出强劲的增长韧性。自 4 月起,月销量连续 9 个月破万,6-12 月平均销量达 1.64 万辆;全年累计销量 15.49 万辆,较 2024 年净增超 10 万辆。截至 12 月,充电重卡已创下连续 24 个月销量翻倍、连续 28 个月跑赢新能源重卡大盘的亮眼纪录。未来这一增长势头能否延续,值得行业持续关注。
 京公网安备11010802047045号
