
牵引车市场 “火力全开”:9 月销量破 5 万连增 6 个月,解放夺冠、徐工增速超 200%
时间:2025-10-26 来源:汽车供应商网 作者:管理员
【汽车供应商网】根据第一商用车网终端销量数据(交强险口径,不含出口和军品),2025 年 9 月国内牵引车市场表现强劲,销量、增速及市场结构均呈现显著亮点,同时 1-9 月累计数据也印证了市场的高增长态势。
整体市场:9 月销量创新高,1-9 月 “6 连增”
2025 年 9 月,国内牵引车实销 5.07 万辆,多项数据表现突出:
市场占比持续提升:9 月牵引车销量占重卡市场总量的 60.75%,较上月(59.30%)提升,且比 2024 年全年占比(53.10%)高 7.65 个百分点。
近五年同期最高:5.07 万辆是近五年 9 月最高销量,而 2022 年 9 月销量不足 2 万辆,差距显著。
累计增长势头猛:1-9 月牵引车累计实销 31.74 万辆,同比增长 36%,增幅较 8 月过后(27%)扩大 9 个百分点;且自 4 月起实现 “6 连增”,市场增长稳定性强。


企业竞争:解放稳居第一,头部集中度高
9 月及 1-9 月的企业销量排行,呈现 “头部领跑、多数增长” 的格局:
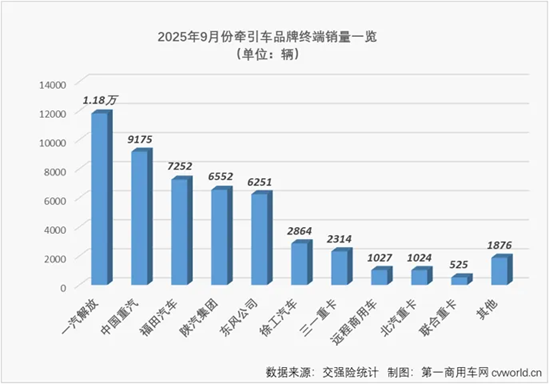
排名与销量:解放以 1.18 万辆(今年首次有企业月销破万)蝉联第一,重汽(9175 辆)、福田(7252 辆)分列二、三位,陕汽(6552 辆)、东风(6251 辆)排名四、五。
市场分级明显:市场分为三级 —— 解放稳居首位,重汽、福田、陕汽、东风激烈拼抢二至五位,其他企业处于追赶梯队。
全行业增长:前 12 企业均实现增长,多家翻倍:徐工(211%)、联合重卡(280%)增速领先,重汽(150%)、福田(147%)、陕汽(141%)紧随其后,解放(122%)、东风(103%)、三一(104%)也实现翻倍。
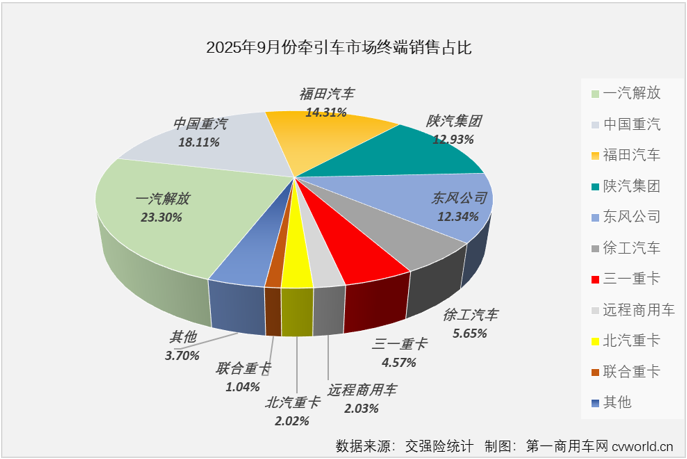
头部集中度高:前十企业占据 96.30% 市场份额,前五企业(解放 23.30%、重汽 18.11%、福田 14.31%、陕汽 12.93%、东风 12.34%)合计份额超 80%(80.99%),领先优势巨大;且前十企业成员及排名与上月完全一致,较为罕见。

2. 1-9 月累计销量:徐工、三一增速领跑
全行业增长:前十企业均实现增长,徐工(219%)、三一(178%)增速翻倍,福田、陕汽、远程等也跑赢 36% 的市场整体增速;解放、重汽、东风分别增长 17%、17%、34%。份额变化:前十企业合计份额达 96.72%,解放(23.92%)、重汽(18.38%)、福田(13.53%)、东风(13.12%)、陕汽(13.03%)稳居前五;7 家企业份额提升,徐工(+3.04%)、三一(+2.22%)、福田(+1.97%)提升最明显。


能源结构:新能源占比近 1/3,成市场核心驱动力
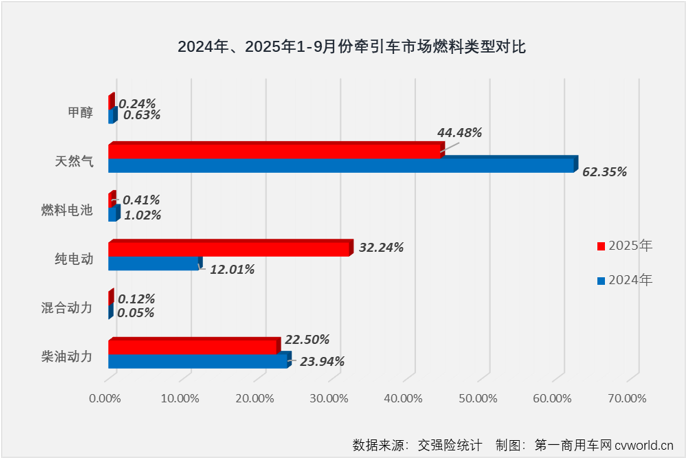
占比大幅提升:新能源牵引车(含纯电动、燃料电池、混合动力)占比达 32.78%,不仅高于 2024 年全年的 17.43%,也高于同期新能源重卡在重卡市场的 24.21% 占比。
销量增速悬殊:新能源车同比增长 242%,其中纯电动(266%)、混合动力(252%)增速强劲;而燃气车同比下降 3%,甲醇车下降 48%,柴油车仅增长 28%。
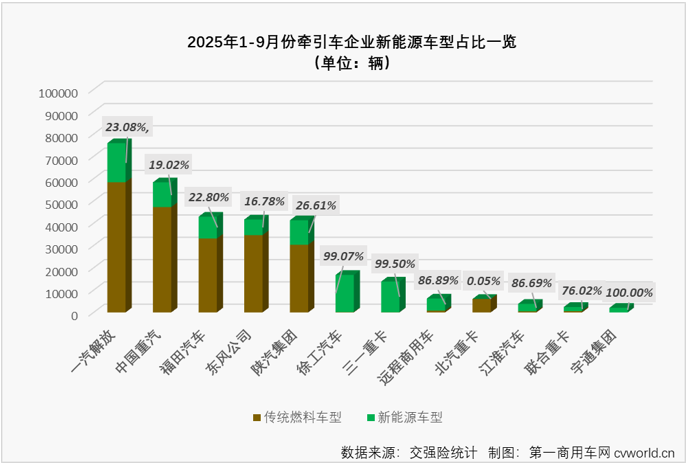
企业新能源布局深化:前 12 企业均有新能源车型销售,头部 5 家企业新能源占比超 16%(解放、福田、陕汽超 20%);徐工、三一、远程、江淮新能源占比极高,分别达 99.07%、99.50%、86.89%、86.69%,新能源已成其销量主力。
2025 年牵引车市场自 4 月起 “6 连增”,9 月过后累计增长 36%,净增 8.45 万辆;新能源车型持续火爆,燃气车虽占比缩窄(已连续 5 个月低于新能源重卡),但仍是重要组成部分。未来 3 个月,市场走势与格局将继续受新能源、燃气牵引车影响,后续动态值得关注。
 京公网安备11010802047045号
