
2025 年 9 月天然气重卡实销 2.34 万辆同比增 149% 连增且跑赢重卡大盘 累计降幅缩窄至 2%
时间:2025-10-21 来源:汽车供应商网 作者:管理员
【汽车供应商网】根据第一商用车网终端销量数据(交强险口径,不含出口和军品),2025 年 9 月国内天然气重卡实销 2.34 万辆,实现 “2 连增”:环比 8 月增长 40%,同比增幅达 149%,较 8 月(+36%)大幅扩大 113 个百分点。
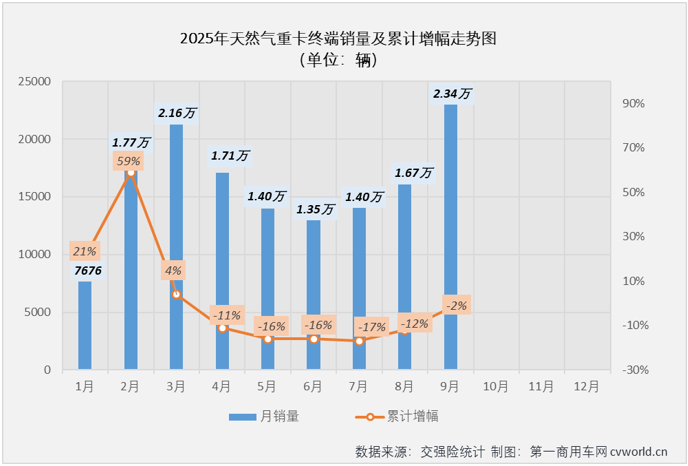
整体销量:跑赢重卡大盘,份额回升,仍低于新能源重卡
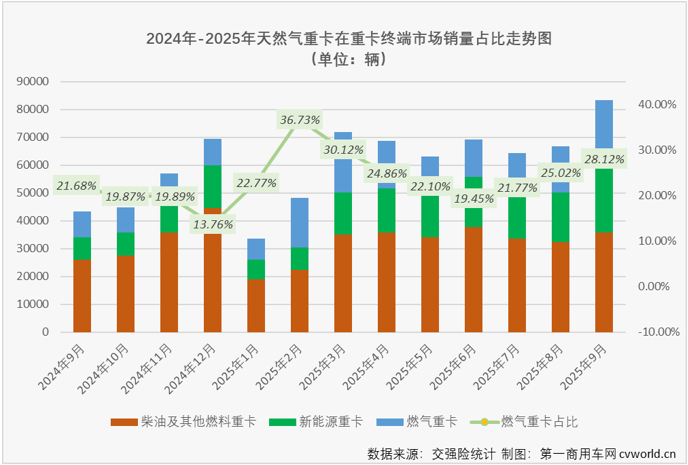
市场份额提升:9 月天然气重卡在重卡销量中占比 28.12%,较 8 月(25.02%)回升;不过 2025 年 1-9 月累计占比 25.59%,低于 2024 年全年(29.58%)及去年同期(34.41%)。
与新能源重卡对比:截至 9 月,天然气重卡销量已连续 5 个月低于新能源重卡。
近五年走势:9 月销量居五年第 2 位,年初表现突出
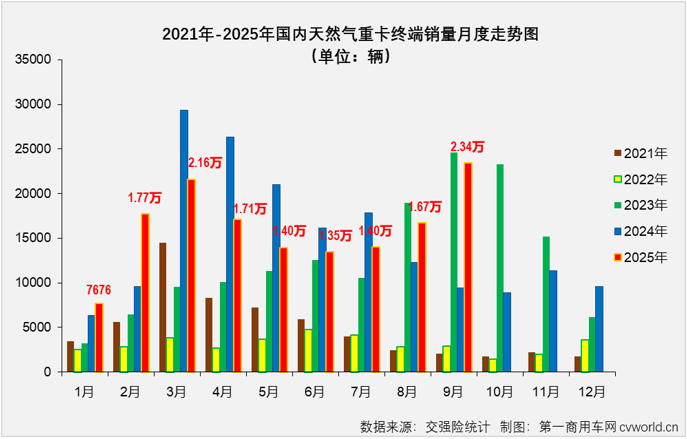
从近五年月度销量走势图看:2025 年 1-2 月销量为五年同期最高;3-7 月销量居五年第 2 位(仅次于 2023 年,高于 2024 年);8-9 月延续这一态势,仍为五年第 2 位,且 9 月同比增幅显著扩大。
关键影响因素:9 月气价降至 4050 元 / 吨以下,助力市场
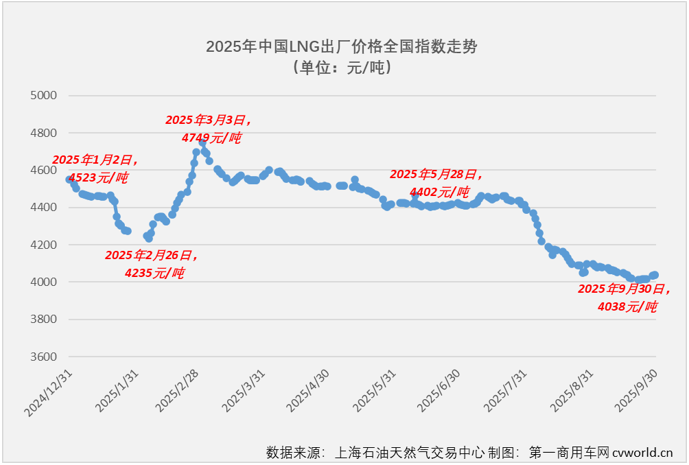
2025 年天然气价格整体平稳,对市场形成支撑:1-2 月气价约 4400 元 / 吨,3-4 月升至近 4600 元 / 吨;5-7 月气价波动小且低于 4500 元 / 吨;8-9 月持续下降,9 月平均气价不足 4050 元 / 吨,助力作用进一步加大。
区域分布:河北居首,资源型省份为主,区域增幅分化
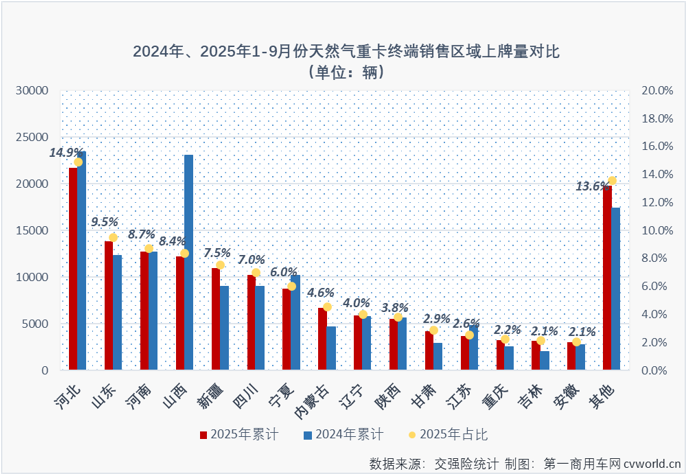
销量集中于资源型省份:2025 年 1-9 月,全国 31 个省级行政区均有天然气重卡上牌,河北(占比 14.9%)、山东(9.5%)、河南(8.7%)、山西(8.4%)稳居前四,新疆、四川上牌量超 1 万辆,宁夏、内蒙古超 6000 辆。
区域增幅分化:新疆、四川、山东、内蒙古、甘肃等区域 1-9 月销量同比增长;河北、山西、宁夏、江苏等区域则明显下滑。
企业竞争:解放蝉联销冠,前 6 企业均翻倍增长
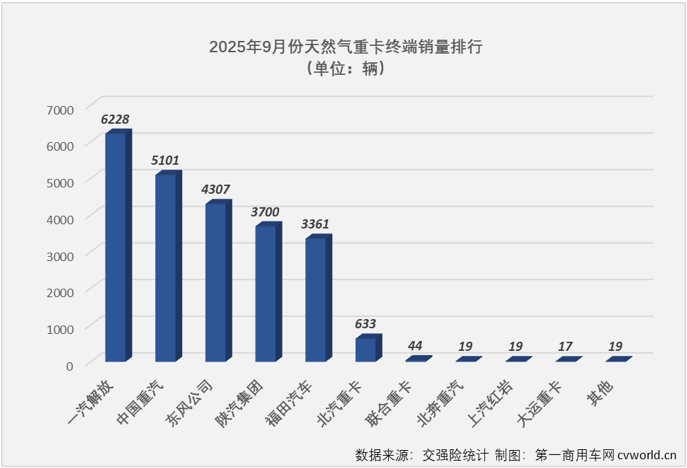
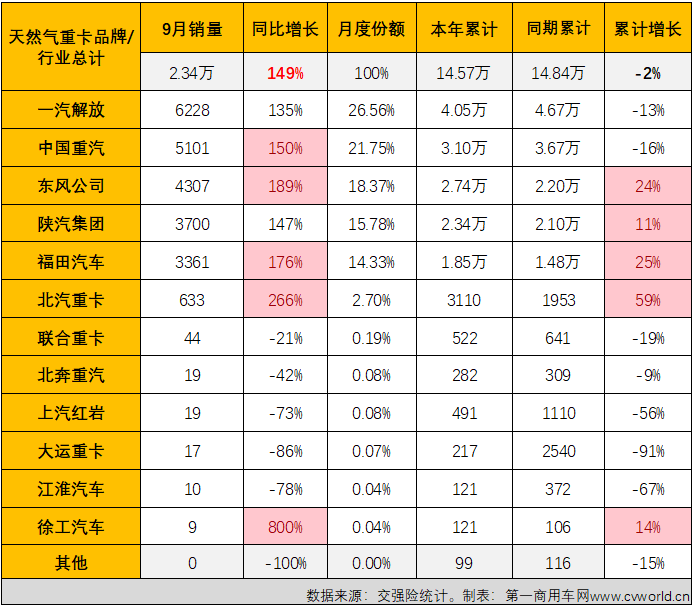
销冠稳固:解放销售 6228 辆(同比 + 135%),蝉联月榜第一;重汽 5101 辆(同比 + 150%)居次席。
头部集中:东风(4307 辆,+189%)、陕汽(3700 辆,+147%)、福田(3361 辆,+176%)位列 3-5 位,前 5 家销量均超 3000 辆;北汽重卡 633 辆(+266%)居第 6。
涨跌分化:销量前十企业 6 增 4 降,下滑企业降幅均达两位数,最严重者降 86%;前 6 企业均翻倍增长,且多数跑赢市场整体增速。
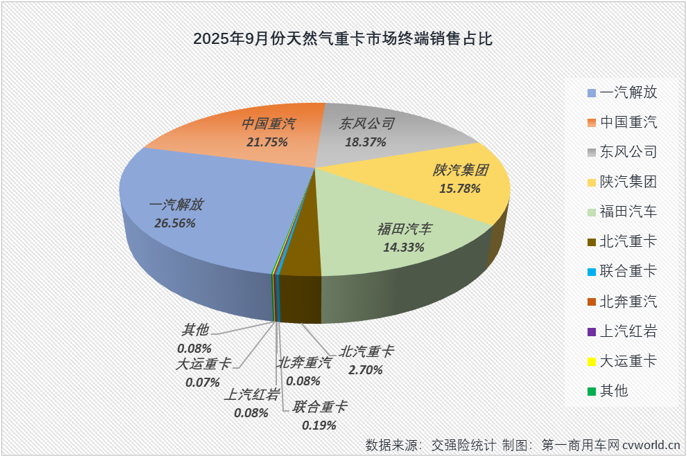
份额集中:解放(26.56%)、重汽(21.75%)份额超 20%,东风(18.37%)、陕汽(15.78%)、福田(14.33%)超 10%,前 5 家合计占比超 90%。
2025年9月国内天然气重卡终端销量排行榜(单位:辆)
排名变动:部分企业回升前十
大运上升 2 位重返前十(第 10),联合重卡上升 1 位(第 7),北奔上升 2 位(第 8);前 6 企业排名与 8 月持平。
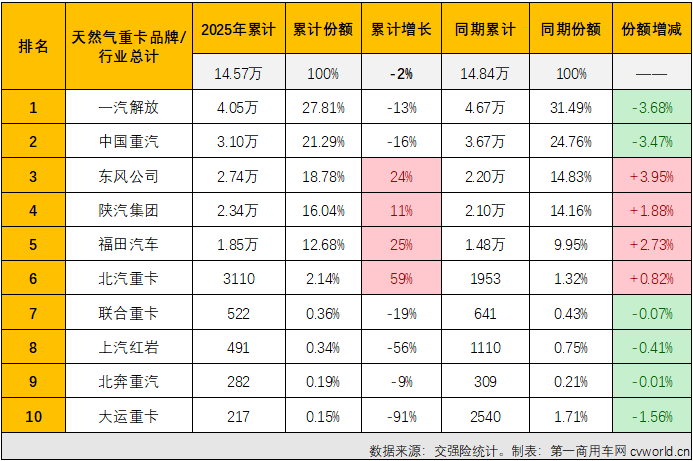
1-9 月累计销量 14.57 万辆降 2%,4 家企业逆增,格局微调
企业累计表现:
4 家逆增:东风(+24%)、陕汽(+11%)、福田(+25%)、北汽重卡(+59%);
6 家下滑:5 家降幅达两位数,最严重者降 91%。
市场格局微调:
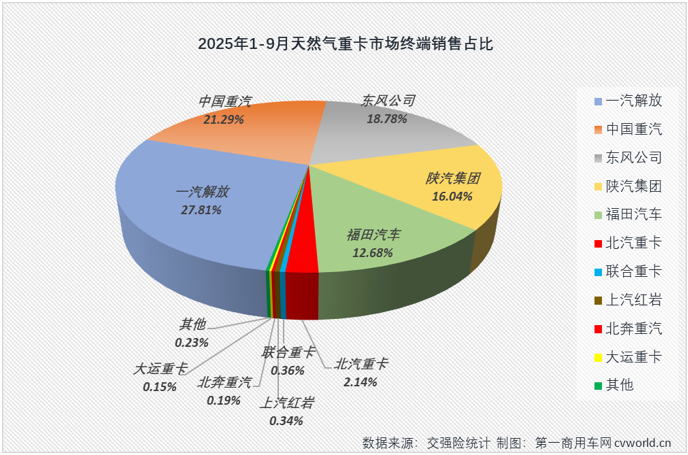
解放(27.81%)、重汽(21.29%)仍居前二,东风、陕汽、福田份额超 10%;
北汽重卡上升 1 位(第 6),联合重卡上升 2 位(第 7),北奔上升 1 位(第 9),部分企业排名下滑。
2025年1-9月天然气重卡终端销量前十排行(单位:辆)
【汽车供应商网视角】从 3-7 月的连续承压,到 8 月 “破冰” 增长、9 月 “加码” 连增,天然气重卡市场已逐步走出调整周期。尤其 9 月 149% 的同比高增速、28.12% 的市场份额回升,以及累计降幅收窄至 2% 的关键变化,印证了市场需求的回暖。考虑到当前气价处于年内低位、重卡行业整体复苏(9 月重卡大盘同比 + 92%)的外部环境,这一增长态势具备较强延续性,2025 年全年实现正增长的预期进一步明朗。后续需持续跟踪头部企业订单释放、新能源重卡竞争对市场份额的影响,把握行业格局微调方向。
 京公网安备11010802047045号
