
2025 年 9 月内燃机销量同比增 21% 乘用车商用车需求强劲 撑起行业半壁江山
时间:2025-10-16 来源:汽车供应商网 作者:管理员
【汽车供应商网】据中国内燃机协会发布的数据显示,2025 年 9 月,我国内燃机行业迎来销量 “双增长” 态势,整机销量环比、同比均实现显著提升,前 9 个月累计销量较上年同期增长超 15%。这一成绩的取得,与工业和信息化部等八部门联合印发的《机械行业稳增长工作方案(2025—2026 年)》密切相关 —— 方案提出供需两侧协同发力的 14 项任务,叠加消费品以旧换新、消费贷款财政贴息、行业 “内卷” 整治等政策落地,市场秩序持续优化,内需潜力加快释放,为行业增长注入强劲动力。
9 月创年内新高 累计增长超预期
9 月内燃机行业呈现量能齐升的良好态势:
单月表现:销量达 506.90 万台,环比增长 13.97%,同比增长 21.14%;功率完成 30523.32 万千瓦,环比增长 15.47%,同比增长 19.53%,销量与功率增速均跑赢上月。
累计成绩:1-9 月累计销量 3966.96 万台,同比增长 15.73%;累计功率 228675.57 万千瓦,同比增长 10.39%,提前完成全年预期增长目标的 70% 以上,成为机械行业稳增长的重要支撑。

燃料类型与市场用途分化明显
(一)燃料类型:汽油机成增长主力 柴油机稳步回升
9 月柴油机与汽油机均实现 “环比、同比、累计同比” 三增长,其中汽油机表现更为亮眼:
柴油机:销量 42.18 万台,环比增长 13.25%,同比增长 12.45%;1-9 月累计 382.64 万台,同比增长 5.39%,商用车用(17.04 万台)和农机用(11.50 万台)占比超 67%。
汽油机:销量 463.89 万台,环比增长 14.00%,同比增长 21.83%;1-9 月累计 3578.85 万台,同比增长 16.90%,乘用车用和摩托车用占比超 84%,成为拉动行业增长的核心动力。
9 月分用途市场呈现 “多数增长、个别承压” 特征:
环比亮点:发电机组用(+38.90%)、通机用(+29.10%)、农业机械用(+28.76%)增速居前,反映乡村振兴与应急发电需求旺盛;
同比表现:通机用(+58.59%)、摩托车用(+29.46%)、商用车用(+31.89%)领涨,各细分领域均实现正增长;
累计分化:除工程机械用累计微降 0.10% 外,其余用途均为正增长,乘用车用(1524.28 万台,+11.51%)、摩托车用(1496.91 万台,+24.76%)贡献主要增量。
多缸机型主导市场 头部企业集中度提升
(一)柴油机:多缸机拉动增长 潍柴领跑行业
单缸柴油机:9 月销量 7.67 万台,环比增长 16.67%,同比微增 0.80%;1-9 月累计 73.05 万台,同比增长 4.56%,常柴、常发等头部企业占比超 60%,农业机械配套占比达 90%。
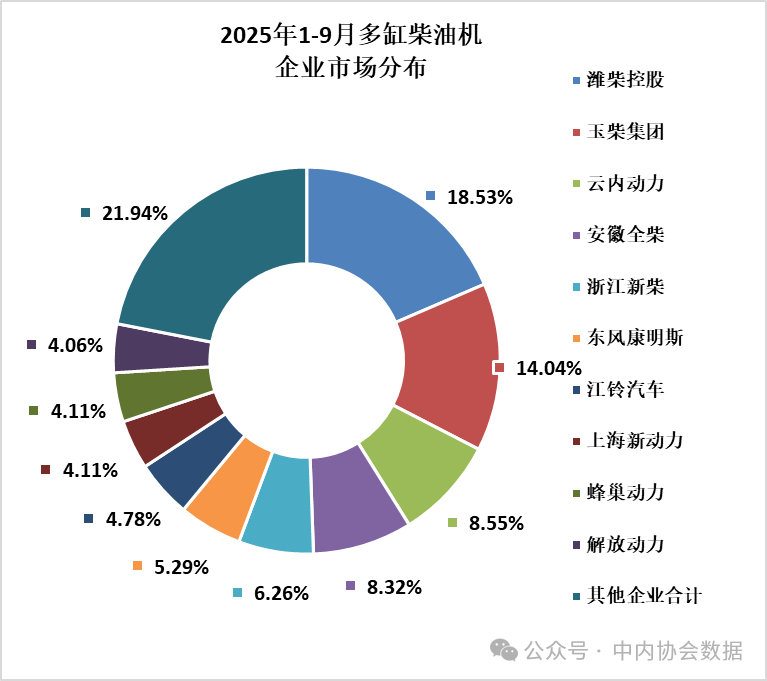
多缸柴油机:9 月销量 34.51 万台,环比增长 12.51%,同比增长 15.42%;潍柴、玉柴、云内等前十企业占比 78.06%,其中潍柴以 18.53% 的市场份额居首。商用车用多缸柴油机销量 17.04 万台,同比增长 26.42%,成为柴油机回升的关键推手;工程机械用 7.23 万台,同比仅增 1.60%,累计微增 0.88%,复苏节奏滞后。
(二)汽油机:多缸机绑定乘用车 小汽油机进出口回暖
多缸汽油机:9 月销量 214.00 万台,环比增长 17.42%,同比增长 17.27%;乘用车用占比 97.01%,奇瑞、比亚迪、吉利等前十企业占比 64.19%,新能源汽车混动车型需求带动装机量提升。
小汽油机:9 月销量 85.44 万台,环比增长 30.68%,同比增长 8.12%;1-9 月累计 703.45 万台,同比增长 11.03%,润通、隆鑫等前五企业占比超 55%,农业机械配套(39.01 万台)同比增长 14.98%,进出口贸易逐步修复。

随着《机械行业稳增长工作方案》中 “提升优质装备供给”“扩大有效投资” 等任务推进,叠加外需市场多元化拓展,内燃机行业有望延续增长态势。下一步,商用车、工程机械等领域的需求复苏速度,以及混动专用内燃机、低碳化机型的研发进度,将成为决定行业增长质量的核心因素,推动行业向 “量稳质升” 的高质量发展阶段迈进。
 京公网安备11010802047045号
