
2025年7月汽车进出口数据,“进口持续萎缩,出口强劲增长”
时间:2025-09-12 来源:汽车供应商网 作者:东方
一、 进口情况:持续低迷,需求结构改变
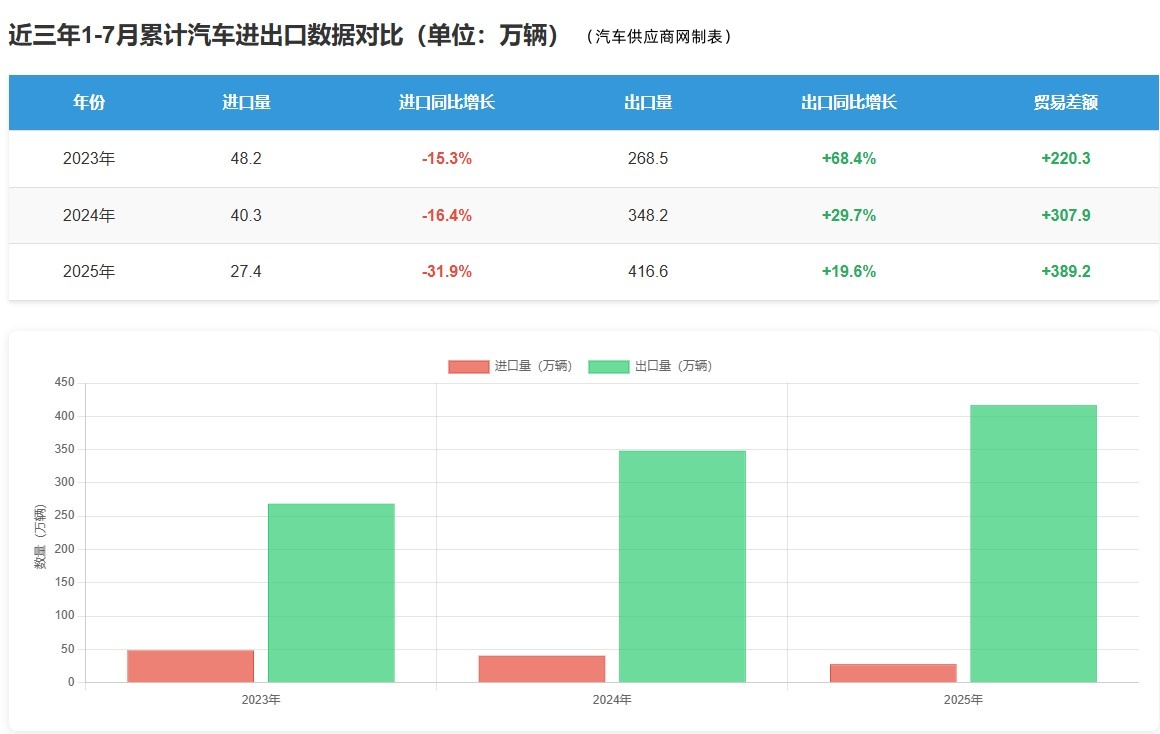
1.总量萎缩:1-7月累计进口仅27.4万辆,同比大幅下降31.9%。单月(7月)进口5万辆,尽管环比有所增长(+16.4%),但同比仍下降29.3%。这表明汽车进口规模已整体收缩至较低水平。
2.趋势判断:近三年的进口图表显示其整体处于下滑通道。背后的核心原因包括:
•国产汽车竞争力提升:尤其是高端新能源车型的涌现,对传统燃油进口车形成了强有力的替代。
•消费者偏好转变:市场热点已转向智能电动车,而进口车仍以燃油豪华车为主,需求受到抑制。
•全球经济与贸易环境:可能存在部分不确定性,影响了高端消费需求。
二、 出口情况:量增势强,成为全球增长引擎
1.总量巨大且增长稳健:1-7月累计出口高达416.6万辆,同比增长19.6%。单月(7月)出口69.4万辆,环比增长12.1%,同比增长25.6%,势头非常强劲。
2.趋势判断:图表显示近三年出口量持续攀升,2025年7月数据尤为突出。这印证了:
•全球市场竞争力:中国汽车产业在供应链、成本控制、尤其是新能源汽车领域的创新已形成全球领先优势。
•出口结构优化:出口主力已从过去的低附加值产品转变为具备核心技术的新能源汽车和智能网联汽车,品牌价值不断提升。
•市场多元化:中国汽车不仅在亚非拉等传统市场站稳脚跟,也正大举进入欧洲、澳新等发达国家和地区市场。
三、 综合对比与核心趋势
•贸易顺差急剧扩大:7月,出口量是进口量的近14倍(69.4 vs 5.0);1-7月,累计出口量是进口量的15倍以上(416.6 vs 27.4)。中国已从过去的汽车净进口国彻底转变为全球最大的汽车出口国之一。
•产业转型成功:数据是中国汽车产业,特别是新能源汽车产业链通过多年政策引导、技术研发和市场培育,实现“换道超车”的直观体现。
•未来展望:预计这一趋势将延续。出口有望继续保持强劲增长,成为拉动中国汽车工业乃至制造业增长的重要动力。进口则可能维持在当前较低水平,需求将主要集中在少数尚未国产化的超豪华品牌或细分车型上。
【汽车供应商网视角】下面图表数据清晰地描绘了中国汽车工业的“新旧动能转换”。进口的萎缩反映了国内市场对传统燃油车需求的减弱和国产替代的加速;而出口的狂飙则标志着中国正从“汽车大国”迈向“汽车强国”,在全球汽车格局中扮演着越来越重要的供给者和引领者角色。


 京公网安备11010802047045号
