
徐长明:未来中国汽车市场格局的三个 “三七开” 预判
时间:2025-08-20 来源:汽车供应商网 作者:管理员
【汽车供应商网】在日前举办的第二十二届搜狐汽车营销首脑风暴·中原论坛上,国家信息中心正高级经济师徐长明分享了《当前汽车市场形势与竞争格局》的主题演讲,对中期(未来五年左右)中国汽车市场格局提出三个 “三七开” 预判:一是中国内需市场中油车与电车比例将达 3:7;二是市场份额中合资品牌与自主品牌比例将达 3:7;三是中系品牌的海外市场与国内市场占比将达 3:7。以下从三个维度具体分析:



一、油车与电车:3:7 的内需市场格局
今年上半年中国新能源汽车渗透率已达 49.4%,较去年 1-7 月的 47% 提升幅度明显放缓。但长远看,电动车渗透率持续提高仍是不可逆的大趋势,核心原因有三:
- 产品竞争力持续升级:油车技术已相对成熟,性能迭代空间有限;而电车仍在补能效率、续航稳定性等短板上快速突破,每一处改善都将直接提升其相对油车的竞争力。
- 消费群体代际更替:95 后购车占比将逐年提升,预计五年后达 40% 左右。这一群体对电动化、智能化的接受度显著高于 85 前群体,将成为推动电车渗透的核心力量。
- 智能化赋能差异:尽管华为等企业已尝试在燃油车中搭载高级别智舱、智驾系统(如与奥迪的合作),但油车受限于电池容量,停车场景下的智能化体验仍难与电车抗衡,电车在智能化场景拓展上的优势更突出。
电车与油车:竞争共存而非替代关系
不同于智能手机对功能机的完全替代(2010-2014 年从 10% 渗透率跃升至 90%),电车与油车是长期竞争共存的关系,核心差异体现在两点:
1. 产品特性未形成 “全覆盖”
智能手机完全覆盖功能机功能且新增核心价值,而电车与油车仍各有优劣:
- 电车优势:政策驱动下的使用成本更低(如免购置税、低车船税)、加速体验更优、智能化场景更丰富;
- 电车劣势:补能便利性不足(即使 5C 快充实际耗时仍高于加油)、极端环境续航稳定性差(如北方冬季高速)、残值率低(物理特性决定,生命周期约 10 年,短于油车的 20 年)、安全数据透明度不足、乘坐舒适性略逊于油车。
2. 起步驱动力本质不同
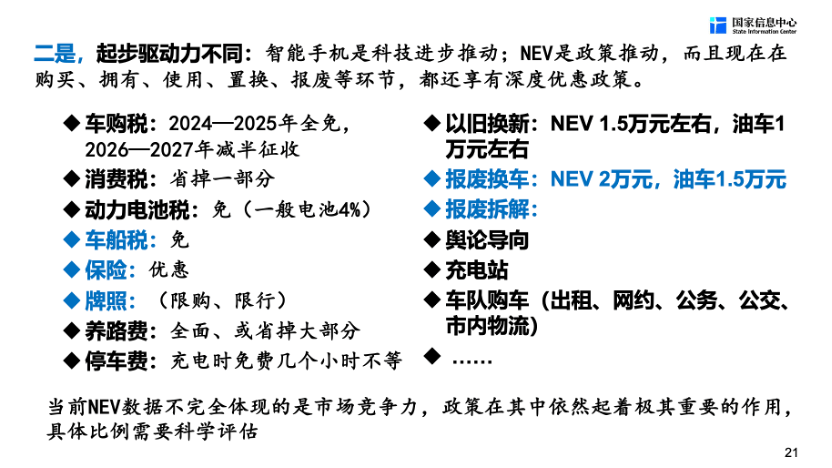
智能手机的普及源于技术进步的自然迭代,无依赖政策补贴;而电车的快速发展高度依赖国家全链条政策支持,包括:
- 销售环节:免 10% 车购税(33 万电车可省 3 万)、部分车型免 5%-9% 消费税、动力电池免 4% 消费税;
- 拥有环节:车船税优惠(年省数百至数千元)、保险成本由油车利润补贴;
- 使用环节:30 余城不限行限购、免养路费(若按油车标准征收,电车使用成本将接近 HEV)、充电停车费优惠;
- 全生命周期:以旧换新补贴、报废政策倾斜、舆论导向支持等。
这些政策若逐步退出,电车 “省钱” 优势将大幅削弱。此外,在 “高寒、高原、广域” 地区(如西藏油车占比超 80%、黑龙江油车比例较高),油车仍具不可替代的场景价值。
渗透率波动的短期因素
今年上半年电车渗透率(49.4%)较去年下半年(52.5%)下降 3 个百分点,为首次出现 “上半年低于下半年” 的趋势,核心原因是政策基数效应:去年下半年因新能源汽车增量政策刺激,BEV 渗透率单季提升 6 个百分点(从 23% 至 29.2%),PHEV 提升 4 个百分点(从 13.4% 至 17.8%),高基数导致今年增速放缓。

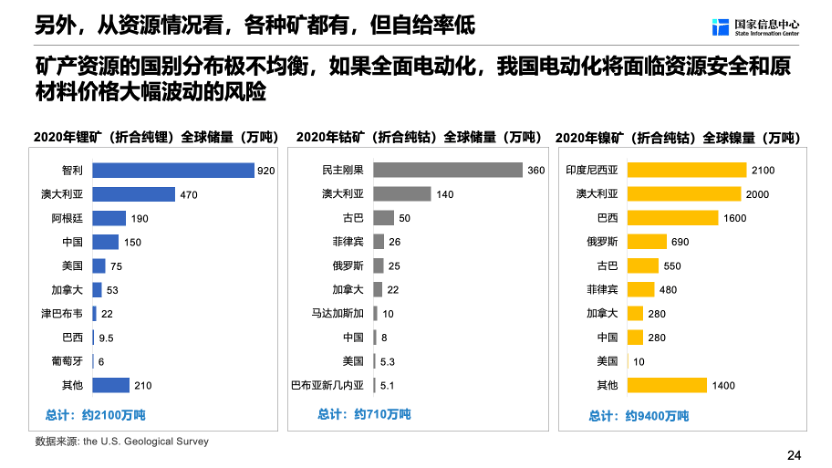
从资源安全角度看,我国石油对外依存度高,但锂、钴、镍等电车核心矿产亦高度依赖进口,因此 “多种技术路线并存、多种能源方式共生” 仍是汽车产业长期发展的理性选择。
二、合资与自主:3:7 的市场份额格局
今年上半年自主品牌市场份额已达 63%,未来五年将向 70% 逼近。这一提升是不可逆的过程,背后是三大因素的交叉驱动:
自主品牌崛起的三轮驱动力
- 第一轮(2000 年起):靠低价策略打开市场;
- 第二轮(2015-2017 年):借 SUV 品类红利,以同价 A 级 SUV 对标合资 A 级轿车;
- 第三轮(当前):依托电动化与智能化实现技术代差,这是与前两轮本质不同的核心竞争力。
自主品牌不可逆的核心逻辑
- 人均 GDP 突破 1 万美元的消费心理转变:供给侧产品技术升级与需求侧民族自信提升形成共振,“国货潮” 在汽车领域爆发,类似手机行业的国产替代路径;
-
电动化与智能化转型领先:
- 电动化:自主品牌每卖出 100 辆乘用车,70 辆为新能源;而合资与豪华品牌仅 4-7 辆,转型滞后明显;
- 智能化:消费者对自主品牌智能化认可度更高(如蓝牙钥匙搭载率 98%,透明底盘搭载率 60%),而合资品牌普遍存在 “卡顿” 印象,先入为主优势难以撼动。
- 超激烈竞争筛选出强体质企业:造车新势力以资本力量推动 “亏损换市场”,倒逼全行业技术迭代与效率提升,存活企业的竞争力更扎实。
合资品牌的机会窗口
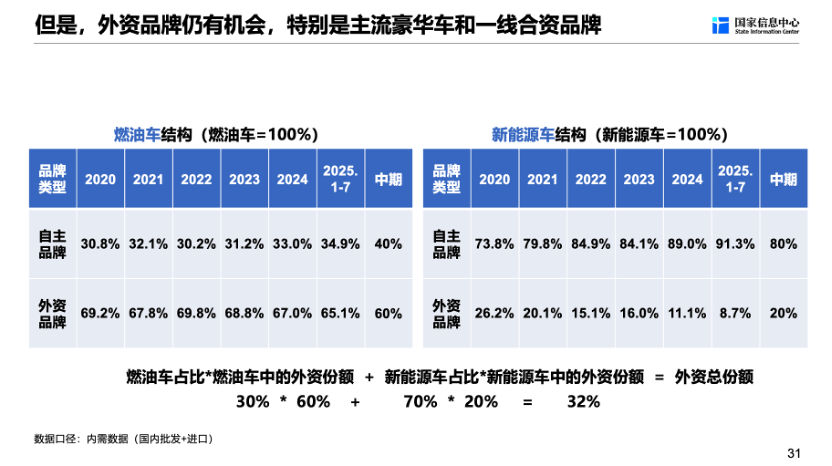
合资品牌并非无机会,主流豪华与一线合资仍有潜力,核心在于抓住 “油转电” 的存量用户:调研显示,当前开合资油车的用户中,67.8% 换车时仍倾向合资电动车,叠加豪华品牌用户后这一比例达 77%。若合资品牌能推出贴合中国消费者需求的第三代电动车(前两代存在 “油改电” 或本土化不足问题),有望在新能源市场恢复 20% 份额。
按 “油 3 电 7” 的市场结构测算:若油车中合资占 60%、电车中合资占 20%,加权后合资品牌整体份额可达 32%,仍能维持 30% 左右的基本盘。

三、中系品牌:3:7 的海外与国内市场格局
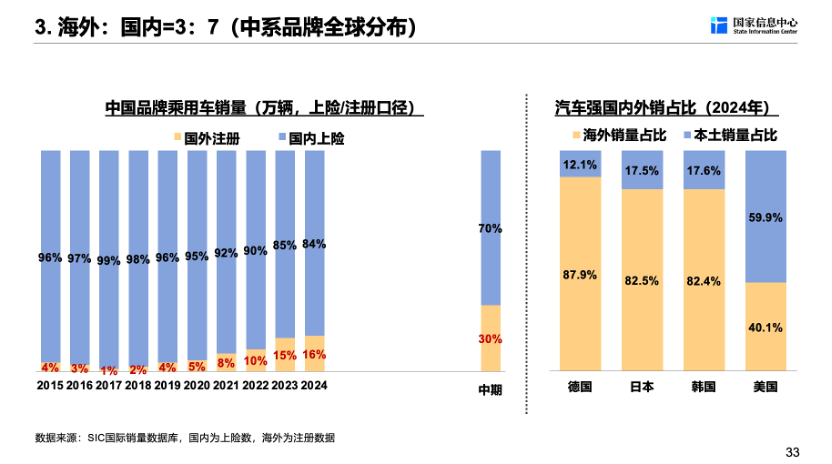
当前中系品牌国内市场占比 84%,海外注册占比 16%(出口量已达 19%,含渠道铺货),未来五年海外占比将向 30% 迈进。
海外市场的理性预判
- 国际对比:美、日、韩等汽车大国海外占比更高(德、日、韩超 80%),但中国国内市场基数过大(全球最大单一市场),30% 的海外占比已是合理目标,避免对全球市场形成 “挤出效应”;
- 增量空间:未来五年全球海外市场增量约 838 万辆,中系品牌有望占据 44%(约 370 万辆),在全球海外市场的份额将达 10%-15%,仅次于日本(900 万辆级),超越德国(400 万辆级);
- 市场壁垒:美、日、韩本土市场进入难度较大,中系品牌的核心增量将来自政策友好、竞争缓和的新兴市场与部分欧洲市场。
综上,三个 “三七开” 的格局既是市场竞争的结果,也是政策引导与产业升级的必然。中国汽车市场正从 “规模扩张” 转向 “质效双升”,中系品牌将在全球汽车产业重构中占据更核心的位置。
 京公网安备11010802047045号
