
2025 年上半年全国汽车经销商生存状况调查报告:市场回暖难掩经营困局
时间:2025-08-19 来源:汽车供应商网 作者:管理员
【汽车供应商网】2025 年 8 月 18 日,中国汽车流通协会发布了 2025 年上半年全国汽车经销商生存状况调查报告。在汽车报废更新和置换更新政策的拉动下,上半年国内汽车消费呈现温和回暖态势。然而,市场竞争却日趋白热化,厂家与经销商纷纷采取降价策略换取销量,全力争抢市场份额,最终陷入 “销量涨收入不涨、收入增利润不增” 的困境。尤其是多数传统品牌存在不同程度的价格倒挂现象,即零售价格低于购车成本的情况愈演愈烈,导致新车业务严重亏损,经销商资金周转困难,流动性紧张问题逐渐蔓延至整个流通行业。
为及时掌握 2025 年上半年汽车经销商的经营情况,了解广大经销商当前面临的压力和应对措施,全国汽车经销商生存状况调查于 2025 年 7 月正式启动。经过 1 个多月的问卷收缴工作,此次调查覆盖了大中型汽车经销商集团下属 4S 店以及小集团和单店,共回收有效问卷 936 份。
一、汽车经销商对主机厂满意度大幅下滑
调查结果显示,2025 年上半年汽车经销商的总体满意度得分为 64.7 分,较 2024 年底大幅下降。核心症结在于多重经营压力的叠加。价格倒挂幅度不断加大,严重吞噬了经销商的利润空间,将其拉入亏损的深渊。由于资金压力加剧,经销商对库存的承受能力减弱,只要库存系数略高于警戒线,就会让本就紧张的现金流雪上加霜。此外,经销商反映,厂家对基础任务目标达成的奖励缩水,付出与回报严重失衡,这也使得经销商对主机厂的满意度明显下降。
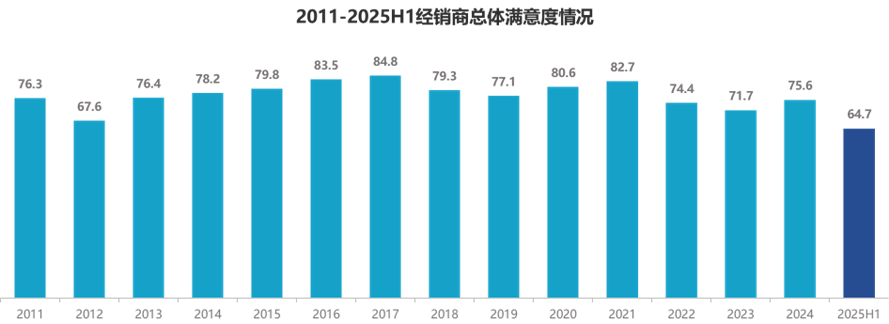
从四大业务板块来看,新车和二手车业务的满意度相对较低。新车业务仍存在任务目标过高、品牌竞争力不足、考核内容过多等问题;二手车业务则面临厂家支持力度不够、新车价格波动导致二手车价格不稳定等困境;售后方面,经销商反映售后入场台次持续下降,但厂家配件任务目标不降反增,且配件价格偏高,加剧了客户流失,导致售后业务满意度下降。
二、仅三成经销商完成上半年销售目标
2025 年上半年,仅 30.3% 的经销商完成了销售目标,目标完成率低于 70% 的经销商占比 29.0%,目标完成率高于 70% 不足 100% 的经销商占比 40.7%。分品牌组来看,豪华品牌的目标完成率略好于合资品牌和自主品牌,合资品牌中完成 70% 及以下目标的经销商占比,高于豪华 / 进口品牌及自主品牌。

三、经销商亏损面扩大,新能源与传统品牌分化明显
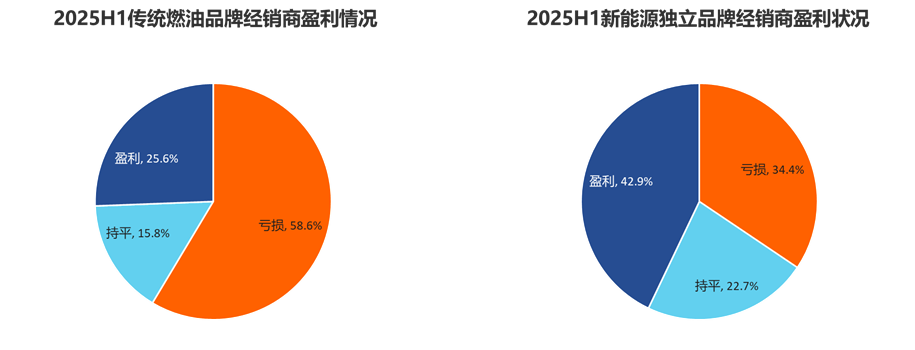
2025 年上半年,汽车经销商的生存状况进一步恶化。调查显示,上半年经销商亏损比例上升至 52.6%,持平比例为 17.5%,盈利比例仅为 29.9%。在本次调查回收的有效问卷中,新能源独立品牌(指门店在售车辆均为新能源车型的品牌)的经销商或代理商占比 29.5%,与上年度相比,样本量进一步扩大。

通过对比可以发现,新能源独立品牌经销商的经营状况好于传统燃油车品牌经销商。新能源独立品牌经销商的盈亏情况为:盈利占比 42.9%,持平占比 22.7%,亏损占比 34.4%;而传统燃油车品牌经销商的盈亏情况则为:盈利占比 25.6%,持平占比 15.8%,亏损占比 58.6%。
在经销商的毛利构成中,新车、售后和金融保险的毛利贡献分别为 - 22.3%、63.8% 和 36.2%。新车销售毛利贡献仍为负数,且亏损进一步加剧。售后服务毛利贡献略有增加,金融保险的毛利贡献则出现一定程度回落。新能源独立品牌 4S 店在新车、售后和金融保险的毛利贡献分别为 16.8%、54.0% 和 17.0%,与传统燃油车品牌经销商相比,新能源品牌新车销售表现出相对较好的盈利贡献。


四、新车金融渗透率明显回落
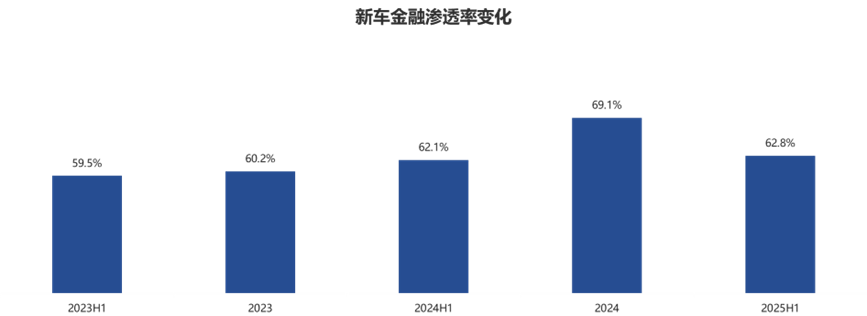
新车金融渗透率较 2024 年明显下降,尤其是商业银行汽车消费金融产品的停售与调整,以及价格敏感型需求收缩,共同导致了渗透率的下滑。2025 年上半年,新车销售的金融渗透率从去年的 69.1% 降至 62.8%,呈现回落趋势。
五、厂家返利政策待优化,兑现周期需缩短
厂家对经销商设置了多种返利形式,包括基础返利和模糊返利。但模糊返利占比过高,导致经销商很难精准计算实得返利。调查显示,厂家对经销商的返利周期集中在 2-3 个月,部分实施季度考核的厂家,返利周期超过 3 个月。返利兑现的主要形式有:全额现金返经销商账户,经销商可自由使用;部分现金,部分转为提车款;全部转为提车款或相关用途。而调查显示,只有少数厂家是全额现金返利到经销商账户。
对此,建议厂家简化返利政策,实施单一的月度考核,不再设置季度、年度考核目标,实现 2 个月内兑现返利,并取消返利使用的限定条件。
六、价格倒挂成主要压力,新能源与传统品牌挑战不同
调查显示,上半年有 74.4% 的汽车经销商存在不同程度的价格倒挂,其中 43.6% 的经销商价格倒挂幅度在 15% 以上。严重的价格倒挂吞噬了经销商的流动资金,导致经销商普遍反映资金压力大,特别是传统燃油品牌经销商,价格倒挂使得新车业务亏损严重。而新能源独立品牌经销商面临的主要压力则是售后产值低、投资回收期长等。
七、经销商对全年乘用车销量预期偏谨慎
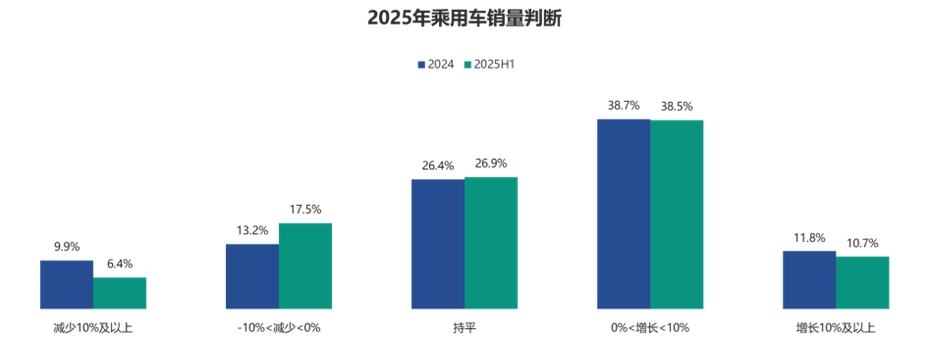
展望 2025 年,经销商对总体趋势的判断为微增长或持平,但对于增长的预期不及去年年底。认为全年销量增长的经销商占比约为 49%,而认为销量减少的经销商占比较 2024 年略有增加。
 京公网安备11010802047045号
