
2025 年 7 月商用车市场迎首次 “连增” 福田蝉联冠军竞争格局白热化
时间:2025-08-13 来源:汽车供应商网 作者:管理员
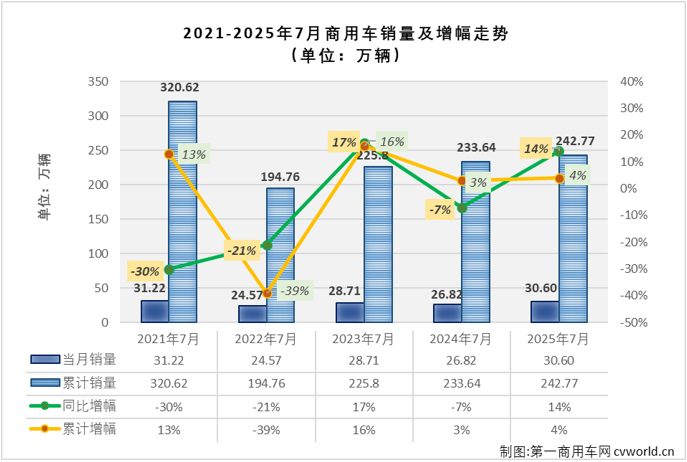
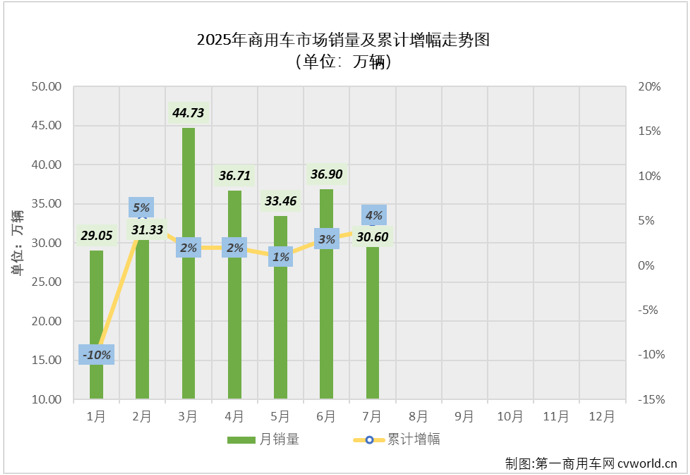
【汽车供应商网】第一商用车网最新获悉,据中汽协企业开票数数据显示,2025 年 7 月份我国商用车市场销售 30.60 万辆,环比 6 月下降 17%,同比增长 14%,同比增速较上月(+9%)扩大 5 个百分点,实现年内首次 “连增”。
近五年 7 月销量呈 “两级分化” 今年销量居次席
纵观近五年 7 月商用车市场走势,销量呈现 “降 - 降 - 增 - 降 - 增” 的波动趋势,且形成明显的 “两级分化”:2021 年 7 月与 2025 年 7 月销量超 30 万辆,而 2022 年、2023 年、2024 年 7 月则维持在 25 万辆左右。从具体数据看,今年 7 月 30.60 万辆的销量在近五年中排名第二,仅比 2021 年 7 月(五年最高)少 6000 余辆,较去年 7 月则多销约 3.8 万辆。
累计销量方面,近几年 1-7 月商用车累计销量常态维持在 240 万辆上下。2025 年 1-7 月累计销售 242.77 万辆,同样位居近五年第二,但与 2021 年同期(五年最高)仍有近 80 万辆差距;不过较去年同期累计多销 9 万余辆,累计增幅 4%,较 6 月过后扩大 1 个百分点。
7 月企业排名:福田蝉联冠军 多家企业排名上升
7 月商用车市场竞争激烈,共有 12 家企业销量超万辆(含排名 11 位的江铃、12 位的远程),较上月增加 1 家。其中福田以 4.55 万辆蝉联冠军,这是其今年斩获的第 7 个月度销量榜首。
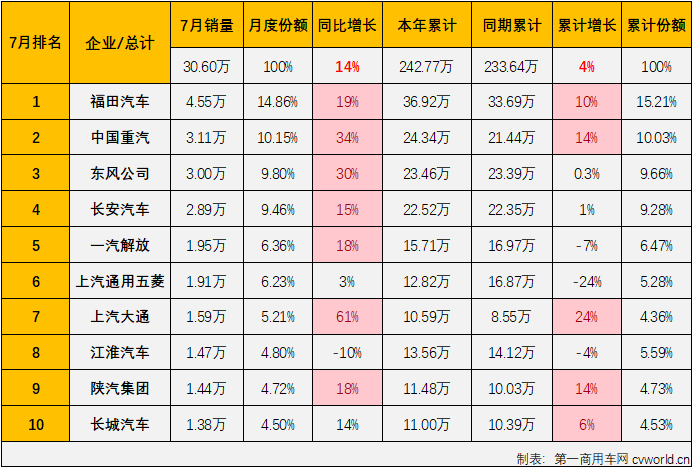
从主流企业表现看,7 月销量前十企业呈现 “9 增 1 降” 态势:
- 福田、重汽、东风、长安、解放、大通、陕汽同比分别增长 19%、34%、30%、15%、18%、61%、18%,均跑赢 14% 的市场 “大盘”;
- 长城同比增长 14%,与市场增速持平;上汽通用五菱实现个位数增长,跑输大盘;
- 前十中唯一下滑的企业同比下降 10%。
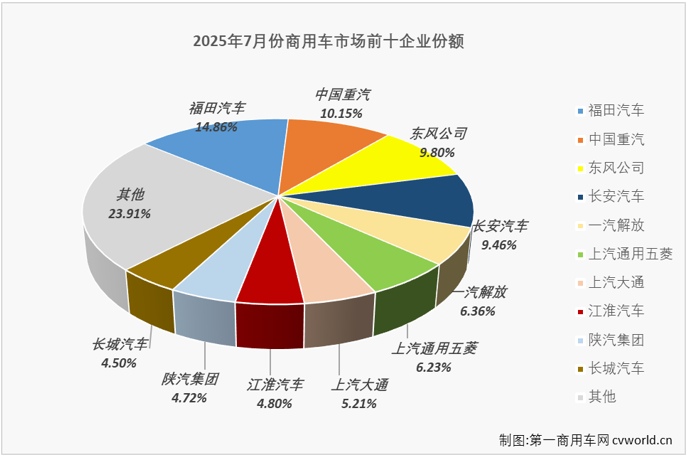
市场份额方面,前十企业合计占比 76.09%,前五企业合计份额超 50%(达 50.63%)。仅福田(14.86%)、重汽(10.15%)两家份额超 10%;东风(9.80%)、长安(9.46%)紧随其后;解放、五菱销量均接近 2 万辆,份额分别为 6.36%、6.23%。值得注意的是,相邻企业份额差距极小:五菱与解放销量相差仅 400 余辆,陕汽与江淮差距不足 300 辆,市场座次争夺异常激烈。
行业格局上,7 月前十排名较 6 月变动明显:长城重返前十(位列第 10);重汽上升 2 位至第 2,五菱上升 2 位至第 6,大通上升 3 位至第 7,江淮上升 1 位至第 8;仅福田、解放排名保持不变。
1-7 月累计增长 4% 福田重汽份额提升显著
累计销量方面,2025 年 1-7 月商用车市场累计销售 242.77 万辆,同比增长 4%,较去年同期净增 9.13 万辆,增幅较 6 月过后扩大 1 个百分点。
具体到企业:
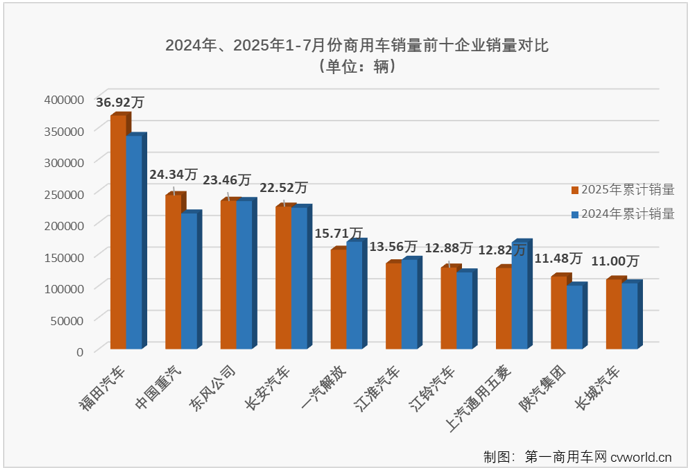
- 福田累计销量 36.92 万辆居首;重汽(24.34 万辆)、东风(23.46 万辆)、长安(22.52 万辆)均超 20 万辆;
- 解放、江淮、江铃、五菱、陕汽、长城累计销量均超 10 万辆,其中长城在 7 月后突破 10 万辆;上汽大通(第 11 位)累计也超 10 万辆(10.59 万辆)。
增幅上,前十企业 “7 增 3 降”:福田、重汽、江铃、陕汽、长城同比分别增长 10%、14%、6%、14%、6%,均跑赢市场;东风、长安累计微增 0.3%、1%;另有 3 家企业下降,其中下滑最严重的同比降 24%。
累计份额方面,前十企业合计占比 76.07%,前五合计 50.64%。福田(15.21%)、重汽(10.03%)份额超 10%,东风(9.66%)、长安(9.28%)接近 10%。与去年同期相比,福田、重汽份额提升最明显,分别增加 0.79、0.85 个百分点。
行业格局上,前十成员与去年年终一致,但排名变动:重汽上升 2 位至第 2,陕汽上升 1 位至第 9;福田、解放、江淮、江铃、五菱排名不变。

 京公网安备11010802047045号
