首页  资讯  会展  采购  配套  出口  三资  供应商入口  网站地图

 当前位置:资讯 > 数据 > 产销数据

产销数据

2025 年 6 月新能源重卡市场:换电重卡同比增 141% 仍跑输大盘,福田三连冠领跑企业竞争

时间:2025-07-18 来源:汽车供应商网  作者:管理员
【汽车供应商网】据第一商用车网数据分析显示,2025 年 6 月,新能源重卡市场延续爆发式增长态势 —— 单月销量达 1.80 万辆,同比激增 158%,创下历史新高。其中充电重卡以 1.2 万辆销量再破纪录,换电重卡 6 月销 5573 辆,同比增 141%,仍跑输大盘。

换电重卡 6 月销 5573 辆:同比增 141%,仍跑输大盘

据第一商用车网交强险实销数据(不含出口和军车),6 月新能源重卡市场中,纯电动重卡(含换电、充电)销量达 1.76 万辆,占比 97.87%,仍是绝对主力。其中换电重卡销售 5573 辆,环比增长 16%,同比增长 141%,虽保持高速增长,但同比增幅仍低于新能源重卡市场 158% 的 “大盘” 增速,延续了 “跑输” 态势。
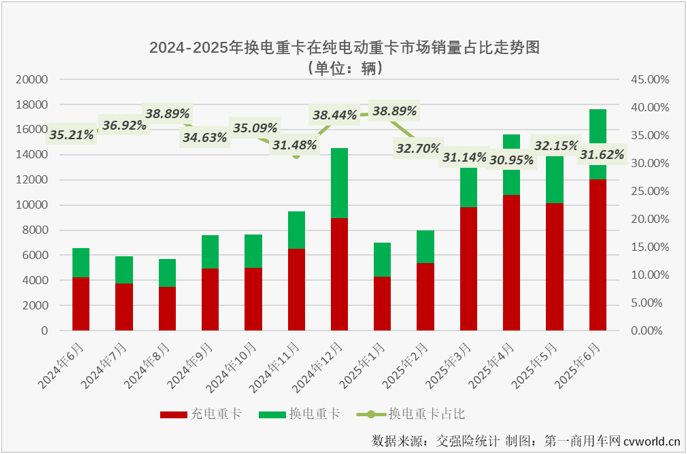


从市场占比看,换电重卡在纯电动重卡中的占比为 31.62%,较 5 月(32.15%)微降,较去年同期低 3.59 个百分点。值得注意的是,自 2024 年 6 月起,换电重卡占比已连续 12 个月未突破 40%;2025 年 1-6 月累计占比 32.27%,低于 2024 年全年的 37.24%,显示其市场渗透节奏稍缓。


从历史销量维度看,换电重卡尚未突破 2024 年 12 月 5584 辆的峰值,6 月 5573 辆暂列历史第二。2025 年 1-6 月销量虽呈波动上升趋势(3-6 月销量分别位列历史第 5、3、4、2 位),但年初两月表现相对平淡,整体尚未迎来突破性增长。


细分车型:牵引车占比超 8 成,自卸车增速放缓

2025 年 1-6 月,换电重卡细分市场呈现 “牵引车主导” 特征:换电牵引车累计销售 2.16 万辆,占比 86.38%,同比激增 211%,增速远超换电重卡整体(140%);换电自卸车累计销售 2929 辆,占比 11.72%,同比仅增 26%,显著落后于整体增速。


对比 2024 年数据,换电牵引车占比提升近 10 个百分点(2024 年全年 76.78%),而换电自卸车占比下降约 6 个百分点(2024 年全年 17.61%),反映出换电技术在长途货运等牵引场景的应用更受认可。


2025 年上半年,新能源重卡在全国范围内的普及步伐持续加快,换电模式的渗透尤为显著。数据显示,全国 31 个省级行政区均有新能源重卡挂牌上路,其中换电重卡已进入 30 个省份,仅 1 个省级行政区暂未实现覆盖,展现出极强的地域拓展能力。

从城市维度看,换电重卡的落地版图更显密集。2025 年 1-6 月,全国已有 248 座城市出现换电重卡上牌记录,仅 6 月单月就新增 27 座城市加入这一行列,意味着平均每天有近 1.5 座城市迎来首辆换电重卡。在这些城市中,上牌量突破 100 辆的已达 61 座,其中深圳、上海、昌吉、广州、吐鲁番、楚雄、晋城 7 座城市表现尤为突出,上半年换电重卡上牌量均超过 500 辆,成为换电模式推广的核心阵地。

从地域分布来看,这些高销量城市既包含深圳、上海、广州等经济发达的沿海一线城市,也涵盖昌吉、吐鲁番等西北资源型地区,以及楚雄、晋城等中西部工业重镇,反映出换电重卡在物流枢纽、资源运输、工程建设等多元场景的广泛适配性,也印证了其在不同地域环境下的市场接受度。


企业格局:福田三连冠,头部企业集体高增

6 月换电重卡企业竞争中,福田以 1286 辆销量蝉联冠军,同比暴涨 825%,实现 “三连冠”;徐工(903 辆)、远程(752 辆)、解放(701 辆)紧随其后,前四企业合计占比超 60%。


从增长势头看,头部企业表现尤为亮眼:福田、远程、解放同比分别增长 825%、596%、252%,均大幅跑赢换电重卡市场 141% 的增速;陕汽(140%)、江淮(106%)也实现翻倍增长,仅厦门金龙为净增长,其余前十企业均呈正增长。


2025 年 1-6 月累计数据显示,换电重卡市场已形成 “六强争霸” 格局:徐工(18.59%)、福田(16.99%)、重汽(13.09%)、解放(11.99%)、远程(11.43%)、陕汽(11.20%)市场份额均超 10%。其中福田、解放、远程份额同比分别提升 9.69、5.90、4.59 个百分点,成为份额增长最快的企业。


2025 年上半年,换电重卡两大核心细分车型 —— 牵引车与自卸车呈现出差异化的竞争态势,头部企业凭借技术积累与市场布局,在各自领域形成显著优势。

换电牵引车:福田夺冠,六强争夺白热化

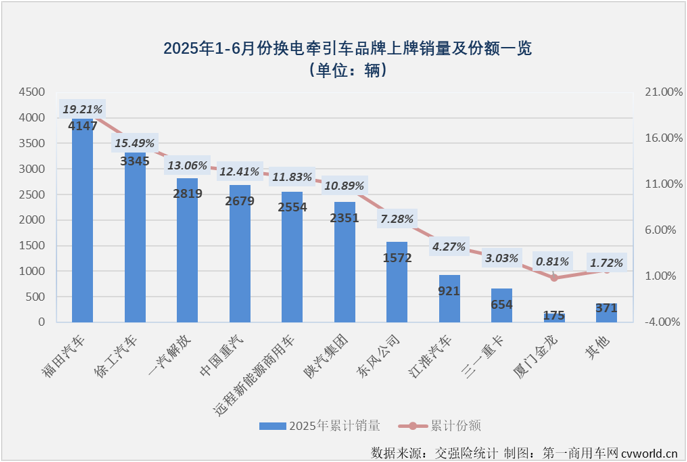
作为换电重卡中占比最高的细分品类(1-6 月占比 86.38%),换电牵引车市场竞争尤为激烈。数据显示,该领域累计销量超 2000 辆的企业达 6 家,头部格局初步形成:

  • 福田以 4147 辆的累计销量位居榜首,市场份额 19.21%;
  • 徐工紧随其后,累销 3345 辆,占比 15.49%;
  • 解放(2819 辆,13.06%)、重汽(2679 辆,12.41%)、远程(2554 辆,11.83%)、陕汽(2351 辆,10.89%)依次位列 3-6 位,市场份额均超 10%。

值得注意的是,这六家企业合计占据换电牵引车市场近 83% 的份额,且销量差距相对有限,反映出该领域 “多点竞争、头部集中” 的特点。

换电自卸车:徐工独揽四成份额,优势显著

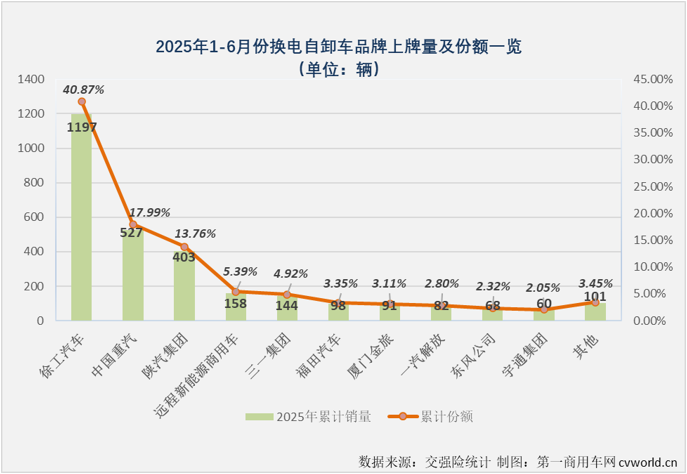
与牵引车市场的分散竞争不同,换电自卸车领域呈现 “一家独大” 的格局。2025 年 1-6 月,换电自卸车累计销量 2929 辆,同比增长 26%,增速显著低于换电重卡整体水平(140%),市场集中度更高:

  • 徐工以 1197 辆的销量稳居第一,市场份额高达 40.87%,近乎占据该领域 “半壁江山”;
  • 重汽(17.99%)、陕汽(13.76%)位列二、三位,份额均超 10%;
  • 远程(5.39%)、三一(4.92%)销量破百,排名 4-5 位;
  • 福田、金旅等企业份额在 2%-4% 之间,其余参与者占比均不足 2%。

整体来看,换电牵引车市场凭借更高的增速(211%)和更均衡的竞争格局,成为推动换电重卡增长的核心动力;而换电自卸车虽增速放缓,但徐工的绝对领先地位已形成,短期内难以撼动。这种细分市场的差异化表现,也为企业制定针对性策略提供了方向。


结语:下半年能否 “逆袭”?

2025 年上半年,换电重卡虽保持 140% 的高增速,但始终未能跑赢新能源重卡整体大盘,占比持续低于去年水平。不过,头部企业的爆发式增长(如福田 825%)、牵引车市场的强势表现,仍彰显出换电模式在特定场景的潜力。

下半年,换电重卡能否打破 “跑输” 态势?福田的连冠势头能否被终结?随着换电基础设施的完善与技术迭代,这一细分市场或将迎来新的变量。
分享到:

企业推广 | 广告合作 | 友情链接 | 关于我们 | 联系我们 | 意见反馈 | 网站地图 | 加入我们 | 邮箱登录
版权所有:汽车供应商网 Copyright © 2015-2026 京ICP备09065995号-4 公安备案 京公网安备11010802047045号

E-mail:service@qcgys.com
电话:010-68420981、88560270
QQ:3553216770

  • 更多配套相关信息
    请扫码关注公众号

  • 扫码关注公众号